Patrzę sobie teraz na tę sytuację z Grenlandią i słowa Trumpa są dosyć dziwne. Skoro on chce wziąć Grenlandię bo tam jest kobalt czy lit, to chyba trzeba inwestować w jakieś spółki powiązane z tym obszarem, które są pro-MAGA.
@dziad_saksonski W Palantira się ładuj jak chcesz płynąć na fali trumpizmu. Tylko problem jest taki że już jest mocno nadmuchane, a jak w USA "wiatr zmieni kierunek" to przecena będzie adekwatna. Metale ziem rzadkich już są obstawione, a jak będzie zawirowanie z elektrykami to się może okazać że aż tyle magnesów nam nie potrzeba.
CRML to trzeba było inwestować rok temu. Teraz to jak inwestycja w zbrojeniówkę - te pociągi już dawno jadą. Mp Materials dobrze to pokazuje.
Nie bawiłbym się w to, bo o ile są tam złoża - to są ku⁎⁎⁎⁎ko nieopłacalne przez położenie (większość za kołem arktycznym). Może się okazać że będzie jak z Wenezuelą, gdzie dostali co chcieli, Trampek zaprosił firmy ze stanów do eksploatacji złóż, a później pies z kulawą noga się nie zainteresował bo to gęsta ropa która jest najbardziej nieopłacalna w rafinacji.
Złoża grenlandzkie mogą być bardzo ważne, ale w kontekście dekad i postępującego topnienia lodowców.
Można spróbować wejść z perspektywą krótkoterminową - złapać przed możliwymi dodatkowymi wzrostami na fali przyszłej popularności i wyjść zanim inwestorzy zauważą że nic z tego nie będzie. Ale to ku⁎⁎⁎⁎ko ryzykowne bo zakłada że Trump zgarnie Grenlandie i zrobi to bez większych reperkusji na NASDAQ/NYSE. A to jest mało prawdopodobne, bo zakładałoby że Dania odda Grenlandię bez żadnych oporów, a Europa umyje ręce.
Mało prawdopodobne bo cła Trumpa są w Sądzie Najwyższym i nie wygląda to jakby miało pójść po jego myśli, jako że dyskusja nie jest "czy Trump może" tylko raczej "Czy ustawa na którą się powołuje mu na to nie pozwala czy raczej jest ustawą sprzeczną z konstytucją" xD
To zostawia tylko możliwość przejęcia zbrojnego. A to ściąga rękawiczki i może doprowadzić do kontrolowanego zrzutu obligacji USA, a nawet odpalenie "trade bazooka" i ograniczenie BigTechom dostępu do rynku UE.
Nie mówiąc już nawet o kałszkwale jaki taka interwencja odpaliłaby w USA.
Ja bym nawet myślał o ograniczeniu udziałów w stosunkowo bezpiecznym do tej pory S&P500, a co dopiero mówić o ładowaniu w konkretne akcje w USA. KOSPI wydaje się bezpieczniejsze na przeczekanie.
Ta zaraz chinczyki pokaza ze da sie trenowac te modele na 1/100 mocy obliczeniowej i banieczka j⁎⁎⁎ie, Nvidia totalnie umarla po tym jak napluli w twarz Evga. Za darmo bym od nich karty nie wziol ha tfu.
Barings Bank – najstarszy brytyjski bank inwestycyjny, istniejący od 1762 do 1995 roku.
~
W 1802 współfinansował (przy 6% oprocentowaniu) zakup Luizjany od Francji przez USA za 15 mln dolarów (80 mln franków), choć Wielka Brytania była już wówczas w stanie wojny z Francją.
~
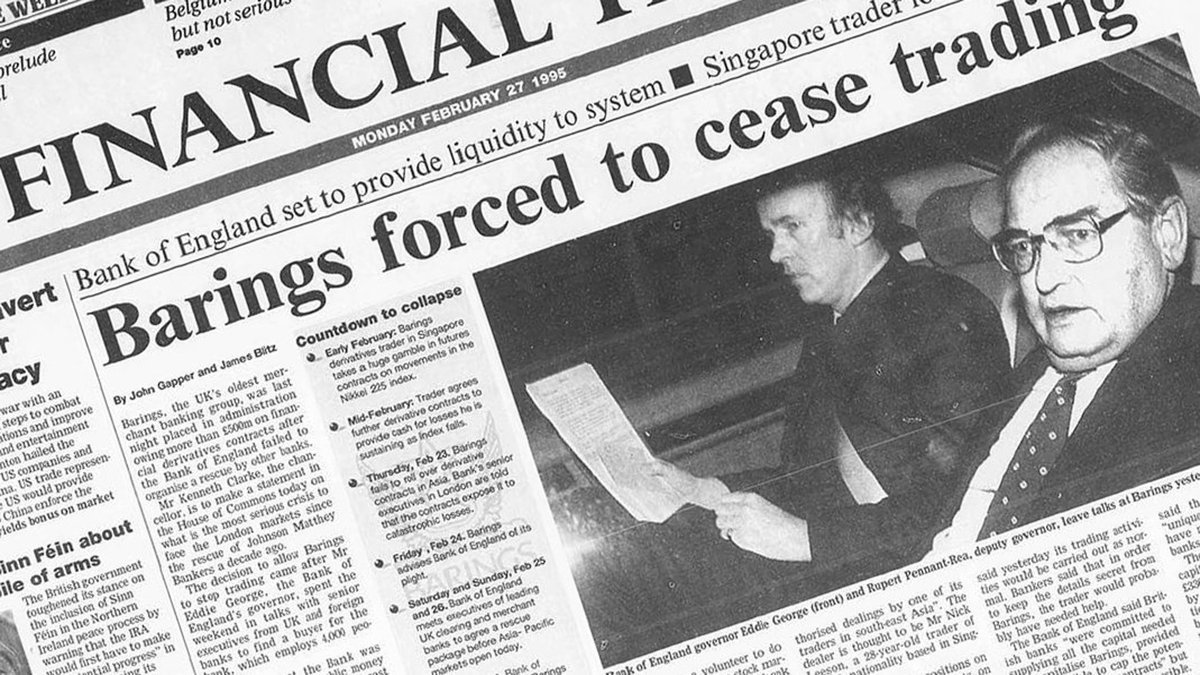
W roku 1995 nienależycie kontrolowany makler Nick Leeson doprowadził do strat w wysokości 1,4 mld dol. i w efekcie upadku banku[1].
~
ING Groep przejęło bank za symboliczną sumę 1 funta.
Nicholas Leeson (ur. 25 lutego 1967) – były makler handlujący instrumentami pochodnymi, którego działania doprowadziły do bankructwa najstarszego angielskiego banku inwestycyjnego Barings Bank.
~
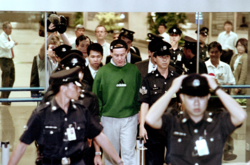
Leeson zaczął w tajemnicy spekulować na rynku instrumentów pochodnych w 1992 roku, będąc maklerem w singapurskim oddziale Barings, dokąd został oddelegowany z powodu toczącego się przeciwko niemu w Londynie postępowania sądowego. Do jednego z jego głównych zadań należało m.in. dokonywanie bezpiecznych transakcji arbitrażowych w kontrakty futures na indeks giełdy japońskiej Nikkei 225. Ponieważ indeks był notowany w dwóch miastach: Singapurze i Osace, występowały niewielkie różnice między wartościami indeksu na tych giełdach, co było dogodną sytuacją do kupna kontraktu terminowego na jednej giełdzie i sprzedaży kontraktu na drugiej, zarabiając na różnicy w cenach. Jednak Leeson zaczął wdrażać serię niebezpiecznych strategii. W celu zatarcia śladów swoich działań stosował wewnętrzny numer banku 88888 (w chińskiej numerologii uważany za wyjątkowo szczęśliwy). Pod koniec 1992 r. jego straty wynosiły ponad 2 mln £ i wzrosły do 208 mln £ pod koniec 1994 r. Początek końca nastąpił 16 stycznia 1995 r., kiedy Leeson dokonał bardzo ryzykownej transakcji stelażowej (rodzaj krótkiej sprzedaży) w opcje na indeks Nikkei 225. Założył on, że wartość indeksu nie zmieni się z dnia na dzień i utrzyma się na poziomie 19 000 punktów. Jednak następnego dnia, z powodu trzęsienia ziemi w Kōbe, na rynku nastąpiły gwałtowne spadki, powodujące jeszcze większe straty maklera. Leeson próbował zminimalizować straty dokonując serii niezwykle ryzykownych, niezabezpieczonych inwestycji. Tym razem założył, że na rynku nastąpi gwałtowne odbicie, co jednak nie nastąpiło. Gdy Leeson postanowił w końcu zabezpieczyć się przed rosnącymi stratami, dokonał transakcji kompensacyjnej na japońską stopę procentową i obligacje rządowe, co nie przyniosło spodziewanego efektu. Zdając sobie sprawę z powagi sytuacji, zostawił wiadomość "I'm sorry" i uciekł z Singapuru.
~
Całkowite straty Leesona osiągnęły wartość 827 mln £, dwa razy więcej niż kapitał banku, i po ujawnieniu doprowadziły Barings do bankructwa. Bank został przejęty przez ING za symbolicznego funta[1].
~
Po ucieczce do Brunei, Malezji oraz następnie do Niemiec, Leeson został aresztowany i wydany z powrotem Singapurowi 2 marca 1995 r. Ponieważ miał upoważnienie na wykonanie transakcji stelażowej 16 stycznia, został posądzony o oszustwo swoich przełożonych co do wielkości ryzyka i skali inwestycji, chociaż część obserwatorów obwiniła bank za brak wewnętrznego audytu finansowego oraz praktyk zarządzania ryzykiem. Ukarany karą sześciu i pół roku więzienia, zwolniony w 1999 r. po stwierdzeniu raka okrężnicy, którego jednak przeżył mimo niekorzystnych prognoz lekarzy.
~
Leeson wrócił do Wielkiej Brytanii i opublikował autobiografię Rogue Trader, opisującą jego działania. Na podstawie książki powstał później film o tym samym tytule, z Ewanem McGregorem i Anną Friel w rolach głównych.
~
Nick Leeson mieszka aktualnie w Barna w hrabstwie Galway w zachodniej Irlandii. Podczas pobytu w więzieniu rozwiedziony, ożenił się ponownie i aktualnie jest regularnym gościem na sympozjach. W kwietniu 2005 r. został dyrektorem handlowym, a w listopadzie 2005 r. dyrektorem naczelnym klubu piłkarskiego Galway United.
~
23 czerwca 2005 opublikował nową książkę Back from the Brink: Coping with Stress.
@Deykun Należy wspomnieć o świetnej książce, która w polskiej wersji językowej ma tytuł "Łajdak na giełdzie". Doczekała się też ekranizacji - polecam film, w którym występuje Evan McGregor i Anna Friel:
jeśli ETF to nie MBANK!!! Kupując w walucie zagranicznej płacisz prowizję chyba 15zł za każdy zakup, więc kupując np. 3 etf po 100zł do kosztów dochodzi Ci 15zł. Kupując ETF w walucie PLN prowizja to 5zł. Dobra... biedak jestem i tak kupuję... w pewnym momencie zamiast minimalnej prowizji przeważa prowizja w % i może przekroczyć 15zł, ale to duża kwota, wtedy można kupować w obcej walucie. W pln jest bardzo mały wybór
Prawdopodobnie opłata była cały czas w cenniku, ale system nie pobierał. Był pewnie jakiś audyt w banku i okazało się że opłata nie została sparametryzowana w systemach, informacja poszła do zarządzających i ci nakazali poprawę systemu, a że spowodowało to pobranie wszystkich należnych opłat wstecz, no to trudno. Jak wskazywał kolega wyżej , opłata była we wcześniejszym cenniku, więc możesz napisac prośbę do banku o zwrot czesci pobranych opłat, powołując się na dobrą współpracę, ale będzie to tylko dobra wola banku. Z tego co pamiętam to u kolegi w pewnym banku zmieniającego się świata to chyba pewnego razu pobierali należne opłaty 3 lata wstecz. Kto pracował w banku w cyrku się nie śmieje.
@Deykun To jest nowy poziom traktowania stałych klientów, którym dowali się opłaty za 3 lata wstecz. Trzymam kciuki by żadna z tych osób nie pozostała w tym banku.
@Deykun Ale jak to? Nie pobrali z należnymi im odsetkami? Co to za słaby bank... Karę jeszcze klientom powinni wlepić! Tak pasożytować na biednym banku, który dopłaca do tego biznesu!
Nadeszła pora, aby odwiesić firmę. Potrzebuję konta firmowego w euro, chyba najtańszego. Chciałbym, żeby nie był to mbank (mam tam prywatne, jak mbank ma awarię, to jestem odcięty od całych moich finansów), ale kusi mnie to, że można wystawić fakturę w KSEF (to wchodzi chyba od stycznia, ja do wczoraj nie wiedziałem, że zreanimuję firmę, więc nie bardzo wiem jak wystawiać faktury w ten sposób, aby US się nie dowalił). Czy ktoś ma jakiś bank do polecenia? Korzysałem poprzednio z Pekao SA (ten z żubrem :D) i chwalę sobie go, raczej tam uderzę, ale ten mBank kusi tym ksefem
@Trypsyna U mnie oczywiscie nie licząc wydatków na konia, najmu i kredytów bo to każdy ma indywidualnie jest około 6k na wydatki codzienne na miesiąc na 2 osoby. W tym jest paliwo i powiem Ci, że czasami mamy problem się zmieścić w budżecie. Gotujemy prawie codziennie.
A ze 5-7k bydzie. Dzieci brak, mieszkam z partnerką, jadam na mieście w semi-wojewodzkim mieście. Do 10k jak trzeba np. maglownice wymienić bo jakiś mechanik pałkarz zafajdany powiedział że to przez nią stuka, a jak wymieniłem to dalej stukało, a nikt nie lubi jak stuka i to kosztuje, ale zwykle przestaje stukać jak się wydaje 3k, eh
@myoniwy jak ci coś przyjdzie ze zwrotu to pamiętaj: nie przepierdol na głupoty
A tak zupełnie bokiem i offtopem, bo mnie to ciekawi- jak to jest z tym całym ksefem? Już teraz się musisz ty jako przedsiębiorca onboardować do tego, są z tym jakieś cyrki, czy to dopiero od przyszłego roku?
W grudniu kończy mi się słodki okres stałego oprocentowania kredytu hipotecznego wziętego w grudniu 2020, wynoszącego 2,91% przy ówczesnej stopie referencyjnej 0,10%.
Bank teraz oferuje mi stałe oprocentowanie 6,73% przy stopie referencyjnej 4,25%, więc raczej przejdę na zmienne.
Nie ważne jaką opcję teraz wybiorę, i tak zaboli...
@bori hej ja brałem kredyt później i już miałem oprocentowanie 4.15. i to wcale nie było dużo. Szczęśliwie udało mi się spłacić kredyt szybko. Zakasałem rękawy i sprawnie poszło. Pamiętam taką sytuację jak ja płaciłem 1400 zł kredytu a ludzie płacili po 4k za taką samą kwotę. Mój brat był w takiej samej sytuacji. Namawiałem go na kredyt na stałej, podobna kwota, ale on był pazerny i zamiast 1400 płacił 1150 na początku. A potem jak się rozpędziły te stopy procentowe i zaczął bulic po prawie 4k to mu mało kapcie nie spadły. A ja postanowiłem że nie osiade na laurach, i każdą sposobność wykorzystałem żeby spłacać kredyt. Jak inni płacili 4k to ja nadplacałem. A jak morawiecki wprowadził miesiące bez kredytu, że państwo finansowało kilka rat to raz zrobiłem sobie wolne od płacenia bo było krucho z kasą, ale jak coś uzbierałem to od razu szło na spłatę. I tak grosz do grosza i poszło. Tylko to wymagało dyscypliny, finansowej i zawodowej. Ale się udało i teraz jestem szczęśliwym nie posiadaczem kredytu. Polecam