@deafone a w ogole to było się pobudować na działce po dziadku z materiałów "zalatwionych" z pracy jak wujek Stasiek w 71'. Wy młodzi to jacyś niezaradni jesteście

@deafone Mam nadzieje, że się uda spłacić kredyt przed 40stką

Jprdl, jakbym miał kredyt na 30 lat to bym po nocach nie spał. Jedyny kredyt jaki w życiu wziąłem to na konsolę PSP za 1k na raty - w piątek a w poniedziałek spłaciłem całość bo tak mi to k⁎⁎wa nie leżało. Pręgierz na kilkaset koła+ przez tyle czasu to nie na moją psychę.
Zaloguj się aby komentować

Mam wystawione na sprzedaż mieszkanie. Większość zainteresowanych chciałoby kupić na kredyt. Ja z umową przedwstępną preferuję zadatek żeby ktoś mi nie blokował czasu a potem się np. rozmyślił. Kupujący obawiają się że zadatek przepadnie jeśli bank nie przyzna kredytu.
Czy ktoś z Was miał doczynienia z zadatkiem na mieszkanie z zapisem że zadatek jest zwrotny tylko w przypadku odmowy kredytowej potwierdzony oświadczeniem banku?
#prawo #nieruchomosci #kredythipoteczny

Skoro chcesz klauzule wyłączeniowe robić, to daj zapis w umowie że to jest zaliczka ale zwrotna tylko w przypadku odmowy kredytu/niezawarcia umowy. W razie gdyby umowa sprzedaży nie doszła do skutku z twojej winy nie będziesz oddawał dwukrotności zadatku.
Zwrotny zadatek to jest zaliczka. Tez sie stosuje przy umowach przedwstepnych

@Enzo ja zrobiłem sobie zapis, że zwracają mi zadatek jeżeli 3 banki mi odmówią w ciągu chyba pół roku. Oni byli pewni że ja na poważnie, a ja byłem pewny że nie ryzykuje. Papier wszystko przyjmie.
Zaloguj się aby komentować
Do uruchomienia kredytu hipotecznego (ING) będę potrzebował świadectwa energetycznego mieszkania (świadectwo dla całego budynku - bloku mieszkalnego bankowi nie wystarczy).
Czy korzystał ktoś z Was z usług: https://certyfikaty-energetyczne.pl/certyfikat-swiadectwo-energetyczne-mieszkania/
Banki akceptują certyfikaty wydane przez ten podmiot?
#nieruchomosci #kredythipoteczny #mieszkanie #banki #ing
@aerthevist przecież to jest obowiązek sprzedającego a nie kupującego
Powinieneś to dostać od sprzedawcy, jak bedziesz musiał sam kombinować to moge Ci pomóc ogarnać porzadny kwit
To jest sztuka. Martwe prawo. Kupujesz na allegro za 70zł, nikt tego nie weryfikuje.
Zaloguj się aby komentować

A pochwalę się.
Niecały miesiąc temu udało mi się spłacić kredyt hipoteczny (pierwszy jaki wziąłem w życiu), w zeszłym tygodniu podpisałem umowę na refinansowanie jednego z kolejnych a przed chwila dostałem sms o uruchomieniu środków.
Czyli sobie zredukowałem oprocentowanie z 8.5 % -> 5.7%.
#chwalesie #kredythipoteczny

@damw Kto bogatemu rentierowi zabroni.
Większe wrażenie zrobiłoby na mnie gdybyś napisał, że wyszedłeś właśnie z bezdomności i kupiłeś drugie mieszkanie za gotówkę.
@damw gratulacje. Chociaż u mnie nawet jeden powoduje taki ból d⁎⁎y kiedy mam płacić comiesięczne odsetki że nie wyobrażam sobie wchodzenia do tej rzeki ponownie ʕ•ᴥ•ʔ Co cię podkusiło?
@damw spłaciłem w grudniu hipotekę po 8 latach (z 30) i myślałem że to będzie najlepszy dzień w moim życiu…a jakoś tak wyszło meh. Chyba brak celu w życiu obecnie, bo tak to się jebalo na kredyt xD
Zaloguj się aby komentować
Przeszukania w siedzibach Biura informacji Kredytowej (BIK), ING Banku Śląskiego, mBanku i mBanku Hipotecznego przeprowadzili pracownicy Urzędu Ochrony Konkurencji i Konsumentów (UOKiK). Akcja odbyła się w asyście policji. Urząd sprawdza, czy zasady oceny zdolności kredytowej, które biorą pod uwagę...
Zaloguj się aby komentować
Coraz wyższe koszty utrzymania i wieloletnie skutki podwyżek stóp procentowych sprawiły, że spłata kredytu hipotecznego stała się dla wielu Polaków prawdziwym ciężarem. Kiedy domowy budżet przestaje się dopinać, pierwszym odruchem jest zwykle zaciskanie pasa. Ciągle nie wszyscy wiedzą, że w...

GPW Benchmark ogłosiła, że wskaźnik WIBOR zostanie wycofany dopiero z początkiem 2037 r. Oznacza to, że przez kolejne 10 lat nie będą zawierane nowe umowy i kontrakty oparte na tej stopie procentowej, choć dotychczasowe będą funkcjonować do końca 2036 r. Decyzja ta ma kluczowe znaczenie dla kredytobiorców oraz całego sektora finansowego.
Wcześniejsze plany zakładały, że WIBOR zostanie zastąpiony przez nowy wskaźnik referencyjny POLSTR już w przyszłym roku. Jednak w wyniku zmian w reformie wskaźników referencyjnych zdecydowano się na wprowadzenie długiego, dziesięcioletniego okresu przejściowego. Dzięki temu osoby spłacające kredyty hipoteczne oparte na WIBOR mogą być spokojne — ich umowy pozostaną niezmienione do końca 2036 r.
Nowy harmonogram przewiduje, że od końca 2026 r. banki nie będą już oferować kredytów opartych na WIBOR. Zamiast tego w ofercie pojawią się produkty bazujące na POLSTR lub indeksach składanych POLSTR, a także kredyty o stałym oprocentowaniu. W praktyce oznacza to, że WIBOR będzie stopniowo wygaszany, a większość obecnych umów wygaśnie naturalnie w ciągu najbliższych lat.
#wiadomoscipolska #gospodarka #ekonomia #nieruchomosci #kredythipoteczny
Dzięki temu osoby spłacające kredyty hipoteczne oparte na WIBOR mogą być spokojne
@inty xD na tym nie da się być spokojnym

Wychodzi na to, że nowy wskaźnik się bankom nie kalkuluje.
Łohoho! Nie za szybko? Jeszcze banki by zbiednialy
Zaloguj się aby komentować
Zaloguj się aby komentować
Zakup własnego "M” z naturalnego etapu dorosłości stał się wyzwaniem życia. Rynek nieruchomości wciąż dyktuje twarde warunki, a rosnące ceny odsuwają marzenia o własności. Tak wyglądają aktualne wymogi banków i kondycja portfeli Polaków. Czy kredyt hipoteczny to dziś luksus? (...) singiel musi...
@A_a fejk. Polak bierze takie coś po same kule.
Zaloguj się aby komentować

#kredythipoteczny #kredyt #nieruchomosci
Mam mały dylemat którym chce się podzielić. Wiem że temat poważny, ale jest tu wielu ludzi których już boli pesel, więc mają zapewne jakieś doświadczenie, a ja chce się poprostu uzewnętrznić.
Ceny nieruchomości krążą w galaktyce, nawet na mojej pipidówce bliźniak/dom to koszt 600k. Mam zaoszczędzone około 480k. Zastanawiam się co zrobić:
-Czy dozbierać i kupić za gotówkę, a potem wziąć jakiś kredyt gotówkowy (około 150k byleby była lodówka i toaleta) na wykończenie
-Czy wziąć kredyt hipoteczny, ale nawet z wysokim wkładem własnym, potrzebne będzie 300k, czyli do oddania z 600k, chociaż wtedy będę mógł i miał czym nadpłacać.
Z plusów hipotecznego, to będę miał wszystko na gotowe, pewnie niebawem się wprowadzę, ale ciążyć będzie 500k do spłaty na najbliższe 15-20lat, z drugiej strony jest on znacznie korzystniej oprocentowany. Chyba że da się wziąć hipoteczny z wkładem własnym 50-70%? Ale pewnie wtedy warunki znacznie się pogarszają. W gotówkowym, za to mogę sobie wykończyć łazienke/kuchnie, powoli spłacać i robić swoim tempem reszte pomieszczeń, bez pętli nad głową. Ale to z kolei zajmie parę lat.
Dla mnie wygoda jest mniej ważna, najważniejsze jest to by nie dać się wepchnąć na minę. Nie po to od paru lat odejmuje sobie od ust, by teraz dać się poniewierać bankom czy innym deweloperom.
Zaraz znajdzie się jakiś mądrala który zarzuci że pytam na forum ze śmiesznymi obrazkami, a nie u doradcy kredytowego. Jestem po wstępnej rozmowie, ale oni wprost mówią, że zarabiają procent od wywalczonego dla klienta kredytu, więc niezależnie co jest dla mnie lepsze, z pewnością będą naciskać na kredyt hipoteczny.
Na spokojnie, ja podejmę finalna decyzję i wiem że to bardzo indywidualne, chciałem się zwyczajnie wygadać i może uporządkować mętlik w głowie.

@szajza231 W Twoim wypadku operowanie gotowka jest kompletnie bez sensu. Mysle ze Twoj dylemat nie wynika z oplacalnosci kazdej z tych opcji, tylko ze strachu przed kredytem - a wlasciwie dlugoterminowym zobowiazaniem z bankiem (ten fragment z wepchnieciem na mine i poniewieraniem
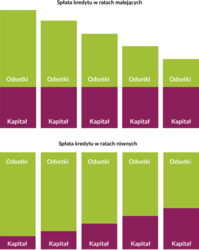
A jezeli pytasz o rade to bierz hipoteczny ale wedlug mnie w Twoim przypadku bardziej oplacalne wydaja sie raty malejace a nie rowne. N Jezeli chcesz nadplacac i nie oddawac tym "bankom-zlodziejom" z takim wkladem i duza zdolnoscia wydaje mi sie to rozsadniejsze. Bedziesz mial wieksza rate na poczatku ale bedziesz mial na papierze ze splacasz kapital a nie pierdolisz sie z odsetkami dla banku.
Duzo udzi bierze raty stale - bo biora kredyt pod zaworek i nie maja tak dobrej zdolnosci kredytowej. Na poczatku okresu, ludziom raczej brakuje pieniedzy, dlatego tez wola placic stala ale mniejsza rate niz dociskac srube na poczatku by potem mniej placic. Nie wiem jaki rodzaj raty planowales ale sprawdz te opcje, zaproponuj doradcy - bo mam kilkoro znajomych ktorym mimo zdolnosci kredytowej, doradcy nawet nie przedstawili takiej opcji. W Twoim wypadku, raty malejace to wiecej korzysci, na ktore sobie mozesz pozwolic.
@szajza231 przemyśl też czy nie chcesz się budować sam. Ceny gotowców odleciały, ale z materiałami jest spokojniej z tego co kojarzę. Możesz dużo oszczędzić, ale tu trzeba organizacji, a to nie dla każdego.
Ja sam kupowałem dom już stojący, i nie żałuję tego, ale zauważam, jak wiele rzeczy tu jest nie tak, jakbym chcial.

Kredyt straszny nie jest. Hipoteczny jest niżej oprocentowany, chociaż ciut więcej formalności - wpisu w księgach, operat, ubezpieczenie obowiązkowe... Ale i tak IMO lepiej hipoteczny.
Warunki przy wysokim wkładzie własnym są nieznacznie lepsze - powyżej 50% oprocentowanie potrafi spaść nawet o 0,2 pkt.
Ale tak jak wyżej pisali - lepiej wziąć na długo czas, większą kwotę i nadpłacać. Masz spokojniejszą głowę, że w razie czego rata jest niższa, a jak masz uzbierane to być do banku. Zapłaconych odsetek nie odzyskasz, ale to cena za spokój. No i masz kasę na wykończenie, a co zostanie to na poduszkę lub nadpłatę
Zaloguj się aby komentować

Rozglądam się za mieszkaniem oczywiście na kredyt z rynku pierwotnego (odbiór I kw. 2027), zakładając, że bank będzie przelewał deweloperowi transze, kiedy będę musiał płacić pierwszą ratę? Na początek bedą tylko odsetki od tych transz dopiero jak odbiorę mieszkanie?
#mieszkanie #kredythipoteczny
@YebacWykop Zależy pewnie od banku, ale prawdopodobnie w momencie wypłacenia transzy już - czyli w momencie jak bank wyda kasę a ty będziesz mu ją winien.
Do momentu wypłaty całości płacisz wyłącznie odsetki od wypłaconych transz. Przykładowo, pierwsza transza 100k teraz, więc zapłacisz wyłącznie odsetki od 100k. Za pół roku kolejne 100k - płacisz odsetki od 200k. Po wypłacie całości zapłacisz odsetki + część kapitału, i od tego momentu liczy się "okres spłaty".
Weź eksperta kredytowego, wszystko ładnie rozpisze, opowie, za darmo. Jakie miasto/okolice?

Yebac yebac
Zaloguj się aby komentować
Czy ktos kupowal lub zna dewelopera Develia? Chce od nich kupic mieszkanie w Krakowie w inwestycji Centralna Vita, takie najtansze 33m2 do okazyjnego pomieszkania w Krakowie. Interesuje mnie:
jaka jest jakosc tych mieszkan / inwestycji? Wydaja sie tansi nawet niz DomDevelopment a DD to ma bidne te mieszkania
Czy idzie cos ponegocjowac cene? Widze ze teraz lekki zastoj w sprzedazy, fajnie byloby ten garaz dostac za friko
Może jakiś inny deweloper w Krakowie godny sprawdzenia?
#krakow #mieszkanie #mieszkaniedeweloperskie #kredythipoteczny
Przeczytałem Dewelopera Devila... I nawet się nie zaskoczyłem xD
Zaloguj się aby komentować
W grudniu kończy mi się słodki okres stałego oprocentowania kredytu hipotecznego wziętego w grudniu 2020, wynoszącego 2,91% przy ówczesnej stopie referencyjnej 0,10%.
Bank teraz oferuje mi stałe oprocentowanie 6,73% przy stopie referencyjnej 4,25%, więc raczej przejdę na zmienne.
Nie ważne jaką opcję teraz wybiorę, i tak zaboli...
#finanse #kredythipoteczny

@bori już dwa lata płacę 7.5, dasz radę
U mnie podobnie było rok temu - przeszedłem na zmienne. Już mam o 2% mniej w stosunku do nowego proponowanego przez nich okresowo stałego

@bori hej ja brałem kredyt później i już miałem oprocentowanie 4.15. i to wcale nie było dużo. Szczęśliwie udało mi się spłacić kredyt szybko. Zakasałem rękawy i sprawnie poszło. Pamiętam taką sytuację jak ja płaciłem 1400 zł kredytu a ludzie płacili po 4k za taką samą kwotę. Mój brat był w takiej samej sytuacji. Namawiałem go na kredyt na stałej, podobna kwota, ale on był pazerny i zamiast 1400 płacił 1150 na początku. A potem jak się rozpędziły te stopy procentowe i zaczął bulic po prawie 4k to mu mało kapcie nie spadły. A ja postanowiłem że nie osiade na laurach, i każdą sposobność wykorzystałem żeby spłacać kredyt. Jak inni płacili 4k to ja nadplacałem. A jak morawiecki wprowadził miesiące bez kredytu, że państwo finansowało kilka rat to raz zrobiłem sobie wolne od płacenia bo było krucho z kasą, ale jak coś uzbierałem to od razu szło na spłatę. I tak grosz do grosza i poszło. Tylko to wymagało dyscypliny, finansowej i zawodowej. Ale się udało i teraz jestem szczęśliwym nie posiadaczem kredytu. Polecam
Zaloguj się aby komentować
sami sobie zgotowali ten los
#nieruchomosci #polska #kredythipoteczny #kredyt

@Half_NEET_Half_Amazing akurat od początku 2020r. u mnie czynsz podrożał 2x
Może teraz będzie oddechu trochę bo stopy % idą w dół to i raty również. Pytanie czy tę różnicę ludzie będą nadpłacać kredyt czy będą przejadać.
Zaloguj się aby komentować
Dwie sprawy mnie uderzyły kiedy brałem #kredythipoteczny, w które wierzą moja teściowa i Pani z banku, a mnie wydają się nieprawdziwe.
Czy znajdzie się ktoś mądrzejszy ode mnie, aby to ocenić?
Oto one:
Lepiej jest skracać okres kredytowania niż zmniejszać wysokość raty.
Nadpłacać kredyt powinno się tylko dzień po dniu automatycznej spłaty kredytu, inaczej spłaca się odsetki a nie kapitał (???).
Co do pierwszego, to uważam, że nie ma żadnej różnicy, oprócz wygody i bezpieczeństwa. Skracanie jest wygodniejsze, zmniejszanie bezpieczniejsze.
Przykładowo
A. Spłacam ratę 2000zl, nadpłacam 500zl miesięcznie, skracając okres kredytowania. Okres kredytowania spada z 30 lat do 20.
B. Spłacam ratę 2000zl, nadpłacam 500zl miesięcznie, zmniejszając ratę. W następnym miesiącu spłacam 1996 zł, nadpłacam 504zl. W następnym 1990, nadpłacam 510zl, itd. według kalkulatorów spłacam kredyt po 20 latach, ale jak w międzyczasie powinie mi się noga, to wiem że mam trochę mniejsza ratę do spłaty.
Co do drugiego to tego kompletnie nie rozumiem. Nadpłata jest zawsze (w moim banku) kapitałowa. Także nie ważne czy nadpłacam 500zl pierwszego czy ostatniego dnia, to nie ma to wpływu na odsetki. Im szybciej wpłacę tym lepiej. Jedyne co mi przychodzi do głowy to to, że pierwszego dnia Bank pokazuje że do spłaty mam np. 350 000 zł, a ostatniego 352 000, jak nadplace tego dnia 500zl, to pokazuje 351 500zl. Może ludzie myślą, że wtedy spłacają się odsetki?
Z chęcią usłyszę wasze opinie, może ktoś odpowie na moje #pytanie


@Marcus_Aurelius Jak zwykle - to zależy
Co do tego, czy nadpłacać pierwszego dnia, to wszystko zależy od banku. Kiedyś w większości banków nie mogłeś sobie wybrać, czy chcesz spłacić tylko kapitał, więc wybranie dnia raty na dzień nadpłaty był rozsądnym krokiem, bo pobierali skromne odsetki.
https://youtu.be/hATNE9z1lPQ?si=uZtFM2NpPSl8EKgl tu jest fajny film o tym.

@BiggusDickus wlasnie miałem wrzucić. Świetny merytoryczny film.
U mnie jest tak że jak robię nadpłatę to są spłacane z tego bieżące naliczone odsetki i dopiero kwota główna. Jeżeli tak jest to przy kolejnej racie odsetki są mniejsze (bo już częściowo spłacone) i więcej z raty idzie na kapitał (i tu dopiero jest pełen efekt nadpłaty). Tak że jest jakaś nieefektywność ale przejściowa i niewielka. Tak czy siak nadpłacam dzień po zapłaconej racie.
@BiggusDickus super filmik, dziękuję
1. Masz rację tylko przy założeniu ze spłacisz i tak całości przed końcem umowy kredytowej. 2. Nie masz racji, najlepiej spłacić dzień po opłaceniu raty, bo odsetki sie liczą na każdy dzień. Nawet jeśli płacisz tylko kapitał, to zaczynasz od odsetek i kapitał mogą Ci wrzucić na "za miesiąc" przy wyrównaniu. Ogólnie wychodzi na to samo ale mniejsze prawdopodobieństwo, ze cie bank oskamuje.
Wiem, bo sam praktykuje xD
Zaloguj się aby komentować

Zostało mi jeszcze 21 lat kredytu hipotecznego, który brałem w 2022r na 30 lat. Oby utrzymać tendencję #chwalesie #kredythipoteczny
Główny kredyt tak samo jak OP, ale po drodze wziąłem jeszcze drugie mieszkanie w kredo xD tak, pojebało mnie
@walus002 Za⁎⁎⁎⁎ście. Mi zostało jeszcze 69% do spłaty, bo wybieram zmniejszanie raty. Powodzenia w nadpłacaniu
@Jarasznikos bardzo kiepska opcja. Chyba że naprawdę nie masz co włożyć do garnka
@utede zależy, jeśli regularnie płaci pierwszą ratę a nie te zmniejszone to ciągle powiększa mu się kwota nadpłaty i też można na tym wyjść dobrze.
@walus002 Gratki! Ja akurat nie mam zmniejszenia okresu kredo tylko mniejszą ratę ale również staram się systematycznie nadpłacać.
Zaloguj się aby komentować
Rada Polityki Pieniężnej podjęła decyzję o obniżeniu stóp procentowych Narodowego Banku Polskiego o 0,25 punktu procentowego. Od 9 października 2025 r. nowe poziomy stóp procentowych NBP wynoszą: stopa referencyjna 4,50 proc. (w skali rocznej), stopa lombardowa 5,00 proc. (w skali rocznej), stopa depozytowa 4,00 proc. (w skali rocznej), stopa redyskontowa weksli 4,55 proc. (w skali rocznej) oraz stopa dyskontowa weksli 4,60 proc. (w skali rocznej).
#finanse #inflacja #wiadomoscipolska #kredythipoteczny #heheszki
Zaloguj się aby komentować

Miłościwy bank opuścił oprocentowanie o 0,61 pp ( ͡° ͜ʖ ͡°)
#kredythipoteczny #banki
Zaloguj się aby komentować