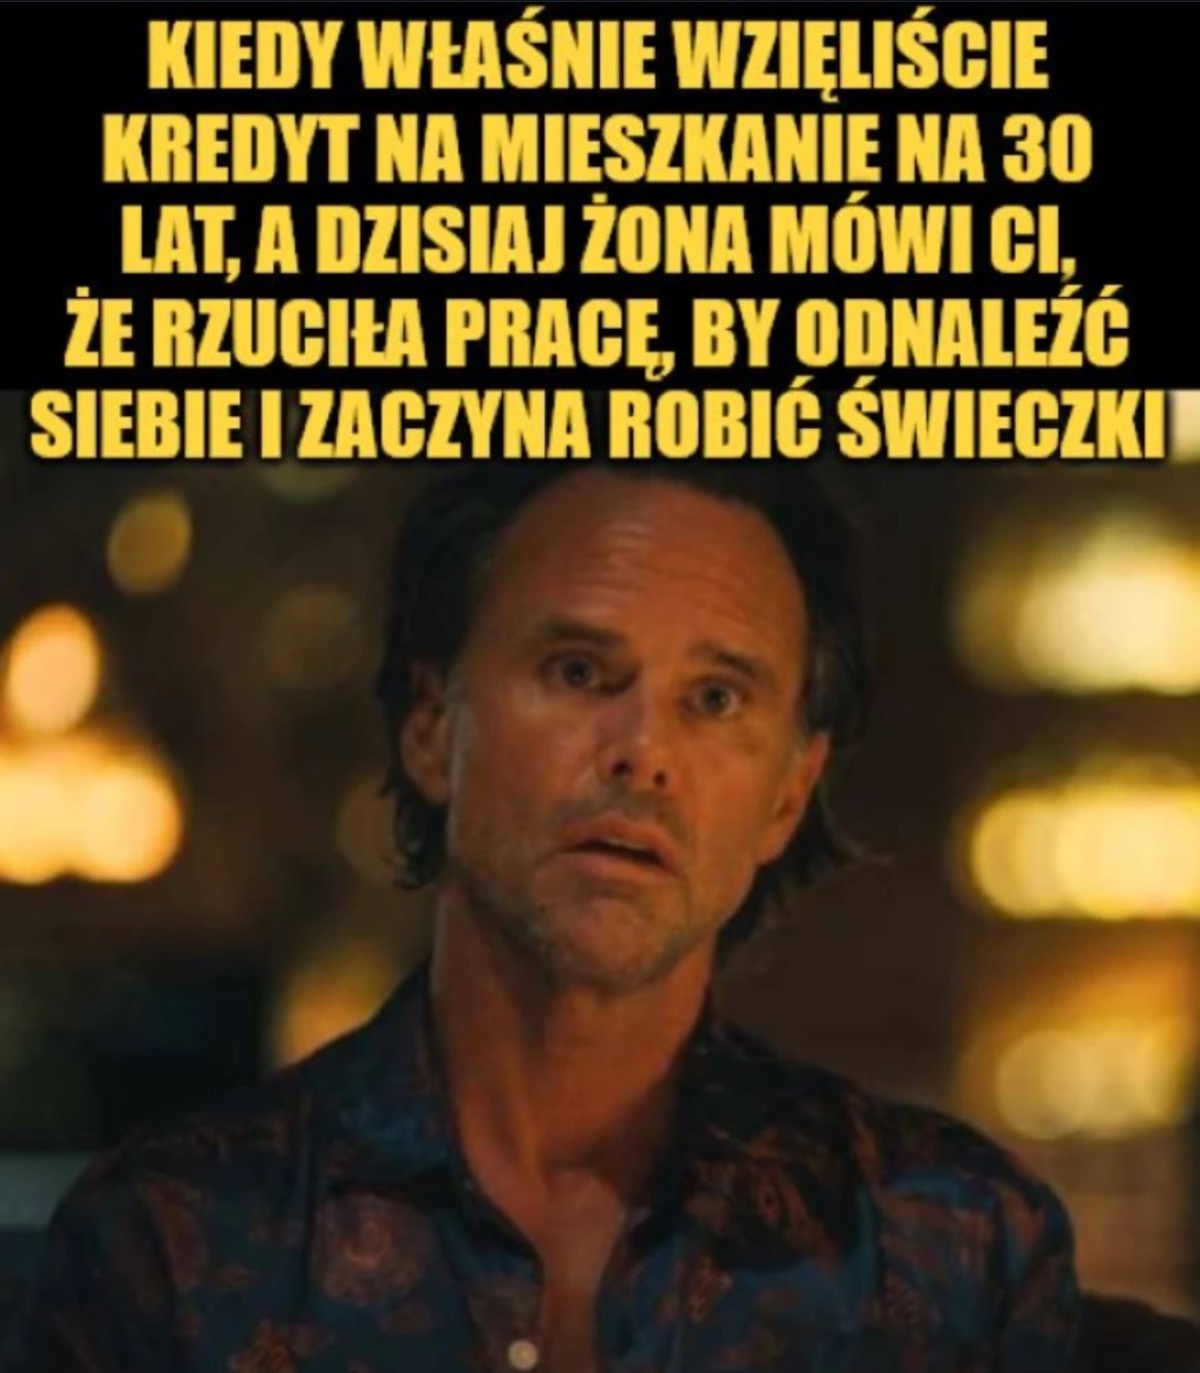
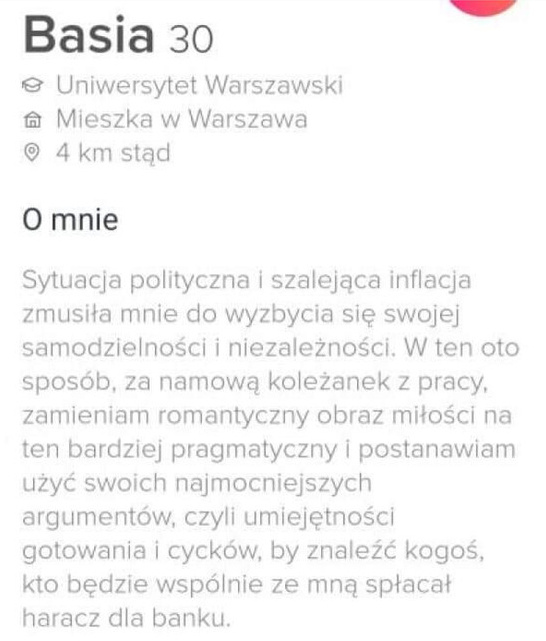
Garść humoru związanego z #nieruchomosci
#heheszki #patodeweloperka #kredythipoteczny

Garść humoru związanego z #nieruchomosci
#heheszki #patodeweloperka #kredythipoteczny
Zaloguj się aby komentować

#kredythipoteczny #finanse #pytanie
Kredyt hipoteczny.
Stopa zmienna: 7,5%
Stopa stała: 6,51%
Teoretycznie wszyscy spodziewają się obniżki stóp w najbliższym czasie. Z drugiej strony - jeżeli spadną to pytanie czy na tyle mocno, żeby „przebić” stopę stałą?
Z trzeciej strony - to co się odpierdala na świecie z cłami itd. może doprowadzić nawet docelowo do podwyższenia stóp.
Chętnie posłucham szanowne grono koleżanek i kolegów, na co byście się decydowali.

Stałe - za dużo rzeczy wydarzyło się w ostatniej dekadzie aby decydować się na zmienne zwłaszcza, że jak weźmiesz stałe to po pięciu latach i tak zmienił Ci się na zmienne.

Pamiętaj, że stała jest zazwyczaj na max 5 lat. Po tym czasie jest przeliczana na nowo albo przechodzisz na zmienną. Gdybym miał brać teraz kredyt to brałbym zmienną bo jednak 1% różnicy to sporo a większość znanych mi krótkoterminowych prognoz mówi o pozostawieniu stóp lub ich spadku.

@Panda czemu cła mają wywrzeć presję na podwyżkę stóp? Powiedziałbym, że wręcz przeciwnie. Cła -> zahamowanie aktywności gospodarczej -> obniżka stóp, żeby pobudzić biznes
Zaloguj się aby komentować
#nieruchomosci #kredythipoteczny
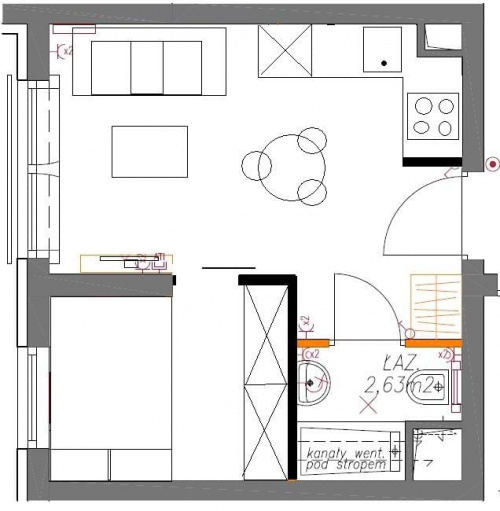
Czy kawalerka 25m2 to Rozum i Godność Człowieka czy "chów klatkowy" przy założeniu, że trzeba mierzyć siły na zamiary?
Zdjęcie poglądowe *


@Lubiepatrzec W czasach studenckich wynajmowałem kawalerkę 20m. Da się żyć ale jeśli traktować to jako sypialnia dla jednej osoby - czyli gdy wracasz tylko z roboty żeby odpocząć i się przespać. Nie da się spędzać w takim mieszkaniu całych dni. Na dłuższą metę taki mały metraż jest nieznośny. Jeśli 27m posiada oddzielną sypialnię to moim zdaniem jako tako da się funkcjonować. Ale nadal - tylko jedna osoba.

@Lubiepatrzec jeśli to 25 m2 + balkon + piwnica to można myśleć, mieszkałam tak w dawnych czasach, bez balkonu i piwnicy będzie ciężko.

1. Stół do jedzenia wielkości rozmiarów płyty indukcyjnej, na 3 osoby - xD
2. Szafek narożnych w kuchni nie powiesisz bo wentylacja (chyba) jest w rogu - XD
3. Wnęka na wannę to ile by miała? 110-120cm - XDDDD
4. 25m2 w kwadracie to ok 5m na jeden bok.** **Wychodzi że sypialnia ma 3x2.5 metra tak na oko. Czyli małe łóżeczko + biurko i jakaś szafa nieduża.
Lepiej czytało by się gdyby deweloperuch dał wymiary na tym rzucie. Ale generalnie klita max dla jednej osoby. Jestem ciekaw w jak chorych pieniądzach takie coś...
Zaloguj się aby komentować

Dziękuję panie Glapa za gołębi przekaz podczas konferencji prasowej NBP. Dzięki temu od początku kwietnia WIBOR 6M spadł o 0,45% a moje ogólne oporcentowanie kredytu obniżyło się z 7,7% na 7,14%.
Akurat dzisiaj miałem datę zmiany orpocentowania
Rata kredytu spadła o ~55zł (przy pozostałym kapitale do spłaty 150k).
#nbp #kredythipoteczny #nieruchomosci
7%, co za lichwa.
@inty czego oczekujesz od RPP? Inflacja nie chce dać sie zdusić - nie obniżą. Lepiej pozywaj bank za WIBOR.
@inty łaskawy pan
Zaloguj się aby komentować

Mam srogi mindfuck. Biorę kredyt na mieszkanie i nie mogę się zdecydować - stopa stała/5 lat czy zmienna?
Glapiński coś zaczął przebąkiwać o gołębiach, wszyscy hurra nastroje a ja siedzę od dwóch dni i w sumie się gryzę z tematem. Najbliższe ewentualne zmiany w maju, ja już wniosek prawie złożony.
Co by brało hejto?
#kredythipoteczny #finanse
We frankach weź, potem jak coś powiesz, że nie wiedziałeś.

@Vekh pewnie nie pomogę jak powiem: "To zależy". pamiętaj, że stopy procentowe są zamrożone na okres 5 lat i potem zostają ponownie przeliczone i kredytobiorca ma opcję zostać przy stałej stopie lub może przejść na oprocentowanie zmiennie.
Kluczowa kwestia to ile potrzebujesz kredytu, na jaki okres i czy dasz rade go szybciej spłacić. Kredyty ze stałym oprocentowaniem są na ten moment tańsze. Niby na horyzoncie majaczy obniżka stóp NBP, ale ciężko wyczuć będzie na tyle odczuwalna by zrobić różnicę.
A nie mozesz na razie zostać na zmiennej i jak coś się takiego odjebie, że bedzie wiadomo, że wzrosną, albo po prostu kiedy spadną do niskiego poziomu, wziąć oferty stałej?
Zaloguj się aby komentować

napiszę jak napisali pod moim wpisem z tym obrazkiem .. było
Zaloguj się aby komentować
Im to się nigdy nie znudzi forsowanie programu w zamian za finansowanie kampanii do sejmu w 2023.
Zaloguj się aby komentować

Jak widać, na tinderze są też prostytutki.

@Heterodyna k⁎⁎wy wychodzą taniej, kolega tak twierdzi
@Heterodyna Nie wierzę, że to prawda. To musi być fejk, albo upadną moje romantyczne wyobrażenia o kobietach.
Zaloguj się aby komentować
@damw oh really? Pierwsza seria świeczek będzie nazywać się ladyboy experience
I tak w większości przypadków facet zapierdala i spłaca, nawet jak kredyt jest "wspólny".
@damw Znam jeden taki przypadek z życia. Rozwód, szczegółów nie znam ale się domyślam. Laska poszła w MLM, coaching, mentoring, rozwój osobisty i inne gówna. Zawsze jak widzę jej wrzutki na fejsie z mądrościami jak żyć to mam ochotę jej odpisać że za⁎⁎⁎⁎sty rozwój osobisty, rozwalić rodzinę swojemu dziecku.
Zaloguj się aby komentować
Stopy procentowe, zgodnie z przewidywaniami, pozostały na dotychczasowym poziomie po kwietniowej decyzji Rady Polityki Pieniężnej.
https://nbp.pl/rpp-02-04-2025/
#nbp #stopyprocentowe #kredythipoteczny #ekonomia #gospodarka
Zaloguj się aby komentować
Cięcie stóp możliwe już w maju. Kotecki: Z jastrzębich jajek wykluwają się gołębie
W maju bardzo możliwe jest cięcie stóp procentowych przez RPP, w grze jest obniżka o 50 pb., a w całym 2025 r. do -100 pb. - ocenia członek RPP Ludwik Kotecki w rozmowie z radiem TOK FM.
#gospodarka #ekonomia #kredythipoteczny #nieruchomosci
Glapa już mówił, że w tym roku -1pp a za rok mamy już stopy 3,5%
Zaloguj się aby komentować
Zaloguj się aby komentować
Planujemy zakup większego mieszkania. W związku z powyższym mamy w tym tygodniu dwie rozmowy w celu oceny zdolności kredytowej - z pośrednikiem kredytowym oraz bankiem.
Jakieś rady/sugestie na co zwrócić szczególną uwagę lub o co dopytać?
#finanse #kredythipoteczny #kredyty #nieruchomosci
Dobrze mieć opcję podpisania aneksu o stałe oprocentowanie jak stopy w końcu spadną, możliwość nadpłaty kredytu bez limitu i kosztów
@aerthevist
Upewnij się, że pośrednik jest z polecenia, kumaty i że daje ci oferty ze wszystkich większych banków.
Polecam zwrócić uwagę na bezpłatne nadpłaty kredytu od samego początku spłat i łatwą ich realizację
Powodzenia
Polecam wziąć kredyt z jak największym okresem to spłaty ale np. założyć sobie wewnętrznie okres o 5-10 lat mniejszy i tą różnicę nadpłacać do raty. Oszczędzacie na odsetkach, rata spada a w przypadku np. straty pracy rata już mniejsza a nadpłaty się przerywa.
W moim przpadku było tak, że dostałem 3 oferty na 25, 30 i 35 lat. Wziąłem środkową ale spłacam sobie ratę + nadpłatę z 25 latka powyższym schematem.
Osobiście nie wiem czy jest sens brać stałe oporcenotwanie przy tych stopach - uwżam, że w przyszłym roku będą obniżki a przy zmianie formy oprocentowania bank wyliczy na nowo zdolność i może nie mieć wtedy już dobrej oferty w swojej części oporcentowania bo zmieniłeś umowę w trakcie trwania stałego oprocentowania.
To już trzeba zapytać dokładnie banku jakie w tym przypadku są opcje.
Zaloguj się aby komentować
Deweloperuchy usilnie wpychają w inne projekty ustaw zmiane polegającą na usunięciu minimalnej ilości miejsc parkingowych - pardon w swej dobroci i miłości do wolności chcą oddać decyzyjność gminom i lokalnych deweloperom.
Czy osiedla bez minimalnego 1,5 miejsca parkingowego mają sens? No raczej jego brak.
Czy one się będą sprzedawać? Tak, bo nie będzie innych a deweloper zawsze szuka oszczędności i jak największej marży.
No a teraz skutki społeczne - kto poniesie tego koszty? Oczwiście, że nie deweloper tylko lokalne gminy, które będą musiały po czasie organizować parkingi, naprawiać rozjeżdżone chodniki czy pobocza.
Pan od deweloperów na Komisji Infrastruktury mówił - no to ludzie przesiądą się na rower. No w jakiejś mniejszej, powiatowej mieścinie to na pewno, gdzie jakieś firmy, produkcje są 5-15km od miasta
#nieruchomosci #kredythipoteczny #doplaty

@inty to jest kolejny przykład tego, jak kończy się deregulacja i oddanie decyzyjności w ręce biznesu. Biznes jak to biznes, będzie próbował zrobić wszystko, żeby mieć jak największy zwrot z inwestycji.
Ciekawe czyim kosztem?
@inty Prywatyzacja zysków, uspołecznianie kosztów. Po co deweloper ma z własnej kieszeni finansować infrastrukturę skoro państwo zbuduje to samo z pieniędzy podatnika.
Na deweloperach powinno się wymuszać dostosowanie infrastruktury do zwiększenia liczby mieszkańców w danym obszarze. Jeżeli deweloper stawia osiedle w jakimś miejscu to jego kosztem powinno być dostosowanie dróg, parkingów, placówek publicznych itp. do nowych realiów. Teraz mamy przykłady osiedli stawianych na zadupiach na których nie ma przychodni zdrowia, szkół, parkingów - stąd te memy np. o Wrocławskim Jagodnie i korkach. Oczywiście kapitan państwo reaguje i za pieniądze podatnika buduje buspasy/tramwaj na Jagodno zamiast wymusić np. wybudowanie dodatkowego pasa ruchu jako warunek uzyskania pozwolenia na budowę osiedla.
kto poniesie tego koszty? Oczwiście, że nie deweloper tylko lokalne gminy, które będą musiały po czasie organizować parkingi, naprawiać rozjeżdżone chodniki czy pobocza.
Czy to powstrzyma lokalnych polityków od pójścia deweloperom na rękę? Oczywiście, że nie, bo zawsze będzie jakaś korzyść od dewelopera (polityczna, materialna, wizerunkowa, itd.) na tyle duża, żeby skusić politykę, a oni potem jakoś to wytłumaczą, zepchną na następców, albo nawet jeśli przyjdzie ponieść konsekwencje, to nie ze swoich przecież będą płacić, nie?
Zaloguj się aby komentować
W dniach 11-12 marca 2025 r. odbyło się posiedzenie Rady Polityki Pieniężnej.
Rada postanowiła utrzymać stopy procentowe NBP na niezmienionym poziomie:
stopa referencyjna 5,75% w skali rocznej;
stopa lombardowa 6,25% w skali rocznej;
stopa depozytowa 5,25% w skali rocznej;
stopa redyskontowa weksli 5,80% w skali rocznej;
stopa dyskontowa weksli 5,85% w skali rocznej.
https://nbp.pl/rpp-12-03-2025/
#nieruchomosci #kredythipoteczny #ekonomia #gospodarka #wiadomoscipolska

źródło:
RafalMundry @ twixer

Zaloguj się aby komentować
Hej szybka ankieta, nie pali mi się ale chcę kupić mieszkanie w przeciągu 1 roku max 2. Dokladam po 6k miesięcznie do wkładu tyle że nie wiem jak długo to potrwa ale myślę minimalnie rok. Dziś musiałbym wziąć ponad 150 k w kredo. Mam niby szansę coś kupić w lokalizacji gdzie chciałem ale bez musu. Bierzesz w takiej sytuacji czy czekasz biorąc pod uwagę trend na rynku #nieruchomosci wtórne I #kredythipoteczny ?

150k bierz na 30 lat i nadpłacaj, taki kredyt to sobie spłacisz raz dwa, a mieszkanie będziesz miał już
Ja bym się już rozglądał, szukanie mieszkania to trochę loteria, nigdy nie wiadomo kiedy coś fajnego się trafi.

Tak jak koledzy wyżej piszą - kupuj na kredyt i nadpłacaj. Nie ma na co czekać, mieszkania od strzała nie znajdziesz, trochę to może potrwać.
Zaloguj się aby komentować
Dziś w #kredytynemroda kilka histeryjek.
Minęły 4 pełne miesiące, od kiedy klient banku z żubrem poprosił o dokumenty dot. swojego kredytu hipotecznego: regulamin kredytu, ryzyko, zaświadczenia. Były prośby, groźby, reklamacje, próby w innych oddziałach, aplikacji. "Nie mamy pańskiego płaszcza i co nam pan zrobi?"
Na szczęście ten miecz miewa dwa ostrza - padł u nich rekordowo szybki czas SKD (Sankcji Kredytu Darmowego w kredycie gotówkowym): 10,5 miesiąca od przyjęcia sprawy do odzyskania już spłaconych odsetek i prowizji na konto klienta. Jak to możliwe? Bank olał wezwania sądu do odpowiedzi, więc sąd zamknął sprawę nakazem zapłaty ¯\_( ͡° ͜ʖ ͡°)_/¯
Cyrk polega na tym, że większość ustawy o kredycie hipotecznym to zapisy o obowiązku informowania klientów: o zasadach, ryzyku, wszelkich zmianach itp. itd. I prawnicy wiedzą, że nie ma żadnego sensu się powoływać w sądzie na ustawę, bo najwyraźniej nikt jej nie bierze pod uwagę - ani banki, ani sądy. Tyle jest warte polskie prawo, dlatego trzeba czekać na TSUE.
Jest tam oczywiście o tym, że bank nie może dokonywać sprzedaży wiązanej, czyli np. wymuszać kupna ubezpieczenia, że nie można pobierać od klientów opłat za przekazywanie informacji (np. za zaświadczenia), żeby wynagrodzenie personelu "nie było uzależnione od osiągnięcia określonych celów sprzedaży", a ma "umożliwiać działanie w najlepszym interesie klienta" xD
Jak ktoś ma ochotę na sporo fantastyki, to polecam lekturę tej ustawy.
Jak to wszystko wygląda w cywilizowanych krajach, np. #hiszpania ? Oprócz tego, że praktycznie nie ma kredytów na zmiennych stopach, to jeszcze są przepisy, których faktycznie się trzeba trzymać. Nie da się od razu otrzymać kredytu hipotecznego. Bank musi wysłać umowę do wskazanego przez klienta notariusza, który musi się spotkać z klientem i mu dokładnie wytłumaczyć umowę. Na zakończenie jest... test czy dokładnie wszystko zrozumiałeś. Po tym należy odczekać 10-14 dni (zależnie od regionu) i dopiero wtedy można podpisać z bankiem umowę. Co z ubezpieczeniami i innymi dodatkami? Klient jest zachęcany do tego obniżką marży. Każda opcja jest "wyceniona": np. ubezpieczenie na życie -0,5%, ubezpieczenie nieruchomości -0,5%, plan emerytalny -0,5%. Można dość łatwo przeliczyć czy się to opłaca (zazwyczaj się opłaca).
#banki #finanse #prawo #kredythipoteczny

w Polsce klienci powinni wypelniac testy wiedzy na wszystko

@Nemrod ah, klasyka, sądy boją się podskoczyć bankom

6 lat temu brałem hipoteczny, poszedłem do poleconego doradcy. Powiedziałem co potrzebuje, on mi narychtował oferty z 3 banków, sam wyłapał gdzie banki się podłożyły (np zniżka za ubezpieczenie na życie za samo zgłoszenie, a nie faktycznie zawartą umowę, przedterminowa splata bez kosztów etc). Tyle historii się słyszy, a mnie nic nie dotknęło.
Ale nie udawałem, że się na tym znam i zalatwie wszystko sam, bo szkoda mi parę stówek dla doradcy
Zaloguj się aby komentować
#kredythipoteczny #nieruchomosci
Stałe czy zmienne?
Doradca mówi, że mogę wziąć stałe na 5 lat i w przypadku spadków zrobić refinansowanie do innego banku i w ten sposób załapać się na spadki.

Refinansowanie często można zrobić dopiero po 3 latach bo inaczej się za to płaci.
Gdy stopy są wysoko a tak jest teraz to potencjał na wzrost jest niski, gdy stopy są niskie jak przed covidem to potencjał na wzrosty jest wysoki. Pytanie jak kształtuje się wysokość oprocentowania stałego do zmiennego, ile wynosi każde z nich ?
Generalnie to nie jest kwestia czy stopy spadną, bo spadną tylko pytanie kiedy.
Wzrosnąć też jeszcze mogą żeby nie było, ale musiałby się przytrafić jakiś kryzys, większy od tego teraz.
Bralbym zmienne a stałe tylko w przypadku gdyby było niższe niż zmienne z nastawieniem się na refinansowanie

@Lubiepatrzec jak chcesz od razu nadplacać i splacic kredyt wczesniej to stale - nie ma karancji, ani prowizjo od wczesniejszej splaty
@Lubiepatrzec Stałe mają tę zaletę nad zmiennymi, że masz spokój ducha przez pięć lat - tego nie da się przeliczyć na pieniądze. Poza tym planując mocne nadpłaty, można sobie przy stałym oprocentowaniu dokładnie z góry wyliczyć całe koszty kredytu.
Zaloguj się aby komentować
Chyba nie tylko ja dostałem od Santander propozycję aneksu, który ma zabezpieczyć (raczej bank niż mnie) na wypadek końca WIBOR i systemowego przejścia na inny wskaźnik. Zastanawiałem się gdzie może być haczyk i mam taką koncepcję, że nie chodzi o same zapisy o zmianie stawki na 'nowy WIBOR', ale cześć mówiąca o korekcie nowego wskaźnika.
W dużym skrócie jeżeli nowy wskaźnika będzie historycznie niższy niż WIBOR (a raczej będzie, bo w końcu może hyc ustalany rynkowo), to bank obliczy sobie ile bylby na tym stratny i podbije stawkę 'nowego WIBORu'.
Oczywiście w teorii może to zadziałać na korzyść klienta, gdyby nowe regulacje wybrały wskaźnik, który jest wyższy od WIBORu, czyli nie wiem... oparty o wietnamskie dongi, albo funty egipskie, bo chyba nic bardziej zmanipulowanego niż nasz narodowy, polski wskaźnik nie występuje w Europie.
(Powyższy wywod to brednie z internetu, a nie porada prawna czy inwestycyjna)
#kredythipoteczny #nieruchomosci #banki
Wspomniany zapisy

no cóż. bank zawsze będzie tak d⁎⁎ę ustawiał, żeby jednak zarobić, a nie dać.

@nyszom a tak właściwie grozi coś za nie podpisanie tego aneksu? Nie wiem, wypowiedzenie umowy kredytowej czy coś?
@LaMo.zord według mojej wiedzy nie, nikt nie może cię zmusić do podpisania czegokolwiek, a stan prawny odnośnie WIBOR na razie się nie zmienia, wiec umowa trwa dalej na obecnych warunkach. Ja na razie zamierzam zignorować tę propozycję i czekać na rozwój wypadków. Ale po pierwsze nie bierz porad prawnych od anonów z neta, a po drugie każda umowa może zawierać indywidualne zapisy odnośnie chociażby jednostronnego wypowiedzenia przez bank.
Zaloguj się aby komentować
W ostatnim wpisie #kredytynemroda wspomniałem o aneksie Santandera, do kredytów hipotecznych. Najwyraźniej po niedawnym wyroku TSUE* banki rozpoczęły ostrą kampanię aneksową i zalewają nimi swoich klientów, a klienci kancelarie. Ta, w której pracuje kumpel otrzymała ich w tym tygodniu 200 - z różnych banków.
Oczywiście nie znam waszych umów, ani tych aneksów, więc mogę podać tylko ogólne informacje. Teoretycznie od 2018 r. umowy powinny już zawierać zapisy o zmianie wskaźnika referencyjnego - zgodnie z unijnym rozporządzeniem BMR.
Z artykułów, które linkowałem wynika, że nowy wskaźnik WIRF (POLSTR) [czyli nieco rozszerzony WIBOR] miałby zostać wprowadzony w 2027 r. i plany są takie, że odgórnie zamieni WIBOR we wszystkich umowach mocą samego prawa - po prostu w rozporządzeniu wpiszą, że od dnia XX we wszystkich umowach, w których występuje WIBOR ma być stosowany WIRF. Wtedy nie trzeba niczego aneksować. Tak było w 2021 r. z kredytami frankowymi, gdy rozporządzeniem zmieniono we wszystkich umowach stawki LIBOR CHF na SARON CHF, bez aneksów.
W aneksach banki skupiają się więc na sytuacji: co by było gdyby nowy wskaźnik nie zastąpił WIBORu mocą samego prawa. PKO i Santander przyjęły interpretację, że bez takiego rozwiązania i bez aneksu należałoby stosować ostatni opublikowany wskaźnik WIBOR i kredyt miałby od tego momentu niejako stałe oprocentowanie, chyba, że klient zdecyduje się wtedy podpisać aneks (tak, przewidują taką możliwość w dowolnym momencie trwania umowy). [foto + wcześniejsze linki]
Jeden z Tomków twierdzi, że w jego umowie jest zapis, że w momencie zaprzestania publikowania WIBORU umowa wygasa. Kumpel twierdzi, że na kilka tys. umów, które widzieli - w żadnej nie było takiego zapisu. Jeśli ktoś ma taki zapis w swojej umowie, to bardzo proszę o jej skan (oczywiście bez części z danymi osobowymi i z wyciętymi parafkami).
Niestety przy takim zalewie aneksów ciężko będzie to pozbierać do kupy i wyciągnąć jakiś ogólny obraz sytuacji. Prawnicy najbardziej się obawiają ewentualnej formy konwalidacji (że klient zaakceptuje stosowanie WIBORu w przeszłości), ale czy aneksy w ogóle ją zawierają i czy ich zapisy są tworzone w tym celu - nie wiem. "W aneksach nie "przemycamy" niczego poza wspomnianym planem awaryjnym. To nie jest próba zmiany marży czy oprocentowania. Wszystko odbywa się tutaj w pełni transparentnie — podkreśla ekspert PKO BP."
[Nie jestem prawnikiem, to nie są porady prawne]
*to jest ciekawy zbieg okoliczności, że po wyroku TSUE dot. kredytów gotówkowych nagle część banków wysyła aneksy do umów hipotecznych - oczywiście jest szansa, że planowali taką wysyłkę od bardzo dawna, a po prostu fakt, że aneks podpisali i wysłali dopiero np. 19.02.2025 r. to czysty przypadek
#kredythipoteczny #banki #finanse


Jak wspominałem, mam umowę kredytową z Santanderem z 2017 roku, więc mogę dorzucić trzy grosze.
W mojej umowie, na samym początku, jest określenie WIBORu - oraz klauzula co się stanie, jeżeli WIBOR nie będzie dostępny - "Bank powiadomi o tym niezwłocznie kredytobiorcę i będzie stosował stawki oprocentowania depozytów międzybankowych oferowane przez trzy główne banki prowadzące aktywne działania na rynku międzybankowym w Warszawie, wybrane przez Bank". Czyli tak jakby policzą swój własny WIBOR.
Aneksu na razie nie podpisuję - bardzo nie podoba mi się stwierdzenie "wskaźnik znacząco się zmieni". No i wszystko wskazuje na to, że wskaźniki zostaną zmienione siłą prawa, więc nic nie trzeba podpisywać.

Będę musiał skoczyć do prawnika po powrocie do domu.

Santander, kredo z początku 2022. Nie mam skanu pod ręką, ale zapis brzmi mniej więcej:
>Jeśli inny wskaźnik zastąpi WIBOR, to sprawdzimy różnicę między nim i Wiborem i o tyle podniesiemy marżę.
Czyli c⁎⁎j mi w d⁎⁎ę
Zaloguj się aby komentować