bartek555
★Lider
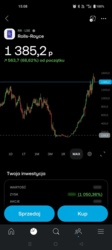
Rolls-Royce
-
producent systemow obronnych, w tym napedow nuklearnych dla wojska
-
producent SMR - idzie europejski boom
wedlug mnie aktualnie bardzo przyjemny dolek na zakup.
#gielda #inwestycje

Rolls-Royce
producent systemow obronnych, w tym napedow nuklearnych dla wojska
producent SMR - idzie europejski boom
wedlug mnie aktualnie bardzo przyjemny dolek na zakup.
#gielda #inwestycje
@bartek555 czy ja wiem
Nie no, więcej raczej nie dorzucę

@bartek555 RR to przede wszystkim producent silników lotniczych do samolotów szerokokadłubowych oraz biznesjetów. Cała reszta, czyli defence, SMR czy Power Systems (dawne MTU) to mniejsza część biznesu. Warto o tym pamiętać decydując się na inwestowanie.

@bartek555 AI regularnie nagania na ETF związany z branżą nuklearną. Ja jakoś nie czuje tego. Uważam, że zużycie wody jest tak ekstremalne, że jak te dziady typu Trump, putin, Xi powymierają, to kolejne pokolenia będą chciały wprowadzić EKO świat x10 niż to co ludzie uważają za szaleństwo ze strony UE.
Zaloguj się aby komentować
Dzisiaj jest deadline polaczenia #omex i aomc. Obserwujemy $omex.
#gielda
Zaloguj się aby komentować
No to obligacje skarbowe oprocentowane inflacja z jakaś mała dokładka jakiegoś ETF na giełdę światowa albo s&p 500. Nie jest powiedziane że metal kupiony dziś będzie wart tyle samo za 5-10 lat.
A jak te pieniądze mają iść na mieszkanie to jest taki twór jak konto mieszkaniowe i to jest najpewniejszy instrument do takich rzeczy.

@kajak98 iwuc robił o tym odcinek kilka miesięcy albo rok temu. W skrócie, pół uncji najmniej, żeby sprzedać w cenie złota. Nie ubrudzić i nie porysować, bo niektórzy nawet lekko nie błyszczące już chcą kupować za cenę złomu. Czyli jak nie trzeba, nie wyjmować. Najlepiej zachować certyfikat. I najlepiej znanych marek, czyli krugery, pandy, filharmonie wiedeńskie itp.

metalelokacyjne.pl zwykły mieć najlepsze ceny, mają skup na odległość i lokalnie w warszawie.
we wrocku kumpel bierze i oddaje w goldenmarku na krawieckiej i sobie chwali, trochę tych jednouncjówek tak już przehandlował na przestrzeni ostatnich lat.
Zaloguj się aby komentować
#gielda #random #seriale #stonks #daytrading . źródło
Kiedy Kurumi Fukuga była w gimnazjum, jej matka, Kozue, zainteresowała się handlem walutami na rynku Forex (FX) z wykorzystaniem depozytu zabezpieczającego. Kozue potajemnie wykorzystywała jednak rodzinne pieniądze, w wyniku czego po bankructwie Lehman Brothers i związanych z nim wydarzeniach straciła 20 milionów jenów (co odpowiadało 22,41 mln jenów, czyli 148 047,51 USD w 2024 roku).
Nie mogąc poradzić sobie ze stratami i ich możliwymi konsekwencjami dla rodziny, Kozue popełnia samobójstwo, pogrążając Kurumi w rozpaczy. Dziewczyna postanawia pomścić to, co się wydarzyło, i w czasie nauki w liceum oraz na uniwersytecie zaczyna interesować się handlem walutami, mając nadzieję odzyskać 20 milionów jenów, które straciła jej matka.
Mimo początkowych sukcesów i dobrych intencji Kurumi przekonuje się, że handel z wykorzystaniem depozytu zabezpieczającego ma swoje konsekwencje.

@Deykun Garść bezużytecznych informacji: jakby coś komuś nie grało, Azjaci kolorują świece odwrotnie niż US/Europa.
Zaloguj się aby komentować
Muzg zapowiedział zmianę nazwy na xSI i wystrzeliło xD
Zaloguj się aby komentować

@Deykun nie wierzę w te dane. Są tam artefakty w danych, poniedziałek przez całą historię giełdy tak samo. To nie jest możliwe.
Zaloguj się aby komentować

@Half_NEET_Half_Amazing rich get richer, poor get poorer.
A ja dzisiaj byłem na spacerze. I było to bardziej realne niż obrazek z internetu. Żabcia - sraj na to. Serio. Te rzeczy są tylko i wyłącznie po to, żeby Cię dołować. A kultura wiecznej napinki jest tak idiotyczna że to się w pale nie mieści
Mnie to interesuje jak na obligacjach (bez lewara bo bezpiecznie) zrobić 30 proc w pol roku. Śmierdzi fejkiem.
Zaloguj się aby komentować

No to czekam na wypowiedzi ekspertów, po wczorajszych wynikach mikrona bedzie pompa czy mikropompa albo może kibel?
#gielda
Zaloguj się aby komentować
Jak macie do wyboru akcje i cfd tej samej firmy to kupujecie akcje czy cfd? Bo wiadomo, że CFD to nie jest realna akcja, ale dźwignia jest realna, więc teoretycznie kupuje sie to samo tak jakby większym kapitałem.
Wiadomo, ze traci się tak jakby się miało ten duży kapitał, ale zysk też jest wyższy przez to.
Inaczej mówiąc jeżeli się wchodzi na jakiś czas dłuższy to teoretycznie CFD jest lepsze.
Ja mam takie doświadczenie, by nie tykać OIL / GOLD inaczej niż zabawa w Daytraid. Ale inne spółki jalo CFD to często lepsza opcja niż akcje. I dawało to zarobek. Może nie gigantyczny, ale regularny.
#gielda
@tosiu Akcje bo CFD na odpowiedniej dźwigni może puścić mnie z torbami. Teraz tym bardziej bym uważał gdy Trump dużo wpływa na giełdę. Mamy wojnę za granicą i wiele może się stać, tylko mi brakuje jeszcze tego bym zadłużył się na poziomie na jakim mnie nie stać.
@nbzwdsdzbcps racja. Przed Trumpem można było wchodzić w cokolwiek z USA po same kule.

Jestem planktonem więc tylko akcje i ETF. Na CFD nie mam ani pieniędzy ani odwagi (nawet XTB ostrzega, że 60-70% kontraktów kończy się stratą).

Przy kontrakcie, płacisz za każdy dzień przetrzymanej pozycji co w teorii od razu wyklucza te formę na dłuższy czas. Kilka godzin, maks dni przed wknd to jeszcze ale to i tak nie Twoje siano.
Przy spadku 20% tracisz kapitał. I nie jest to jakaś anomalia, szczególnie w ostatnim półroczu i to na ogromnych spółkach typu Adobe, Meta czy nasz KGHM.
Sama gra na giełdzie to forma hazardu ale kontrakty to już jego wyższy level .
@Paciu06 tak ale jak w tydzień-dwa na kilku spólkach wyskrobiesz po 300-400 zł to ostatecznie nawet z opłatami za CFD pół etatu do całego minimalnej krajowej może wpaść.

@tosiu pomyśl, że tak samo możesz wtopić po parę stówek z każdego xD cfd to hazard i nikt nie jest w stanie zagwarantować i przewidzieć co się stanie
Zaloguj się aby komentować
uzywa ktos z was mintos? jesli tak, to co inwestujecie i z jakim skutkiem? ktos w pozyczkach?
#inwestycje #gielda #mintos
Nie polecam pożyczek p2p/private credit, współczynnik przewidywanego zysku do ryzyka jest gorszy niż w miksie etf na akcje+obligacje. Czyli bierzesz dodatkowe ryzyko bez dodatkowych zysków
@Redox wiadomo - najwyzszy potencjalny zysk to najwyzsze ryzyko. znam temat od kilku lat, mam tu pary gagatkow, ktorzy mocno w tym siedza, ale nie moglem sie zebrac. na razie wrzucilem na probe w high yield bonds i chce zobacyzc jak z automatyzacja pojdzie, bo wyglada na ciekawa opcje.
@bartek555 nie do końca o to mi chodzi, jak zysk robi X2 a ryzyko X4 to nadal nie ma to sensu w ujęciu racjonalnego inwestowania (CAPM). Wtedy lepiej lewarować mniej ryzykowne instrumenty i zrobić zysk X2 przy ryzyku x2.5 (liczby przykładowe). Szczegółowe wytłumaczenie: https://youtu.be/DQAr1DeDIro
@bartek555 ja inwestuje. Pożyczki, średnia ~ 10% netto więc szału nie ma. Ostatnio kupiłem też obligacje firmowe i udział w nieruchomościach, ale to dopiero sam początek. Czytam też gościa od https://wolnyfinansowo.pl/ i on w tym bardziej siedzi. Trochę problem jest z rozliczaniem podatków, bo niema żadnego eleganckiego pita, ale da się to ogarnąć pisząc programik który działa na podstawie ich execlika podatkowego
@Grzegorz1992 10% to malo? Chlopie, to bardzo fajny wynik
@bartek555 na tym blogu co podałem gościu chwali się 13%, więc da się wyciągnąć więcej. No i giełda przez ostatnie 3 lata, dało się wyciągnąć 30-40% rocznie, więc w porwaniu do tego wygląda to biednie. Ale tak w porównaniu czy to z lokatami, czy nawet obligacjami wygląda to całkiem fajnie. No i kapitał w euro, a nie złotówkach.
@bartek555 mam od kilku lat. Srednia stopa zwrotu 21% tak przynajmniej bylo rok temu. W sumie dawno sie nie logiwalem
Glownie pozyczki krótkoterminowe i to w Tenge
Zaloguj się aby komentować
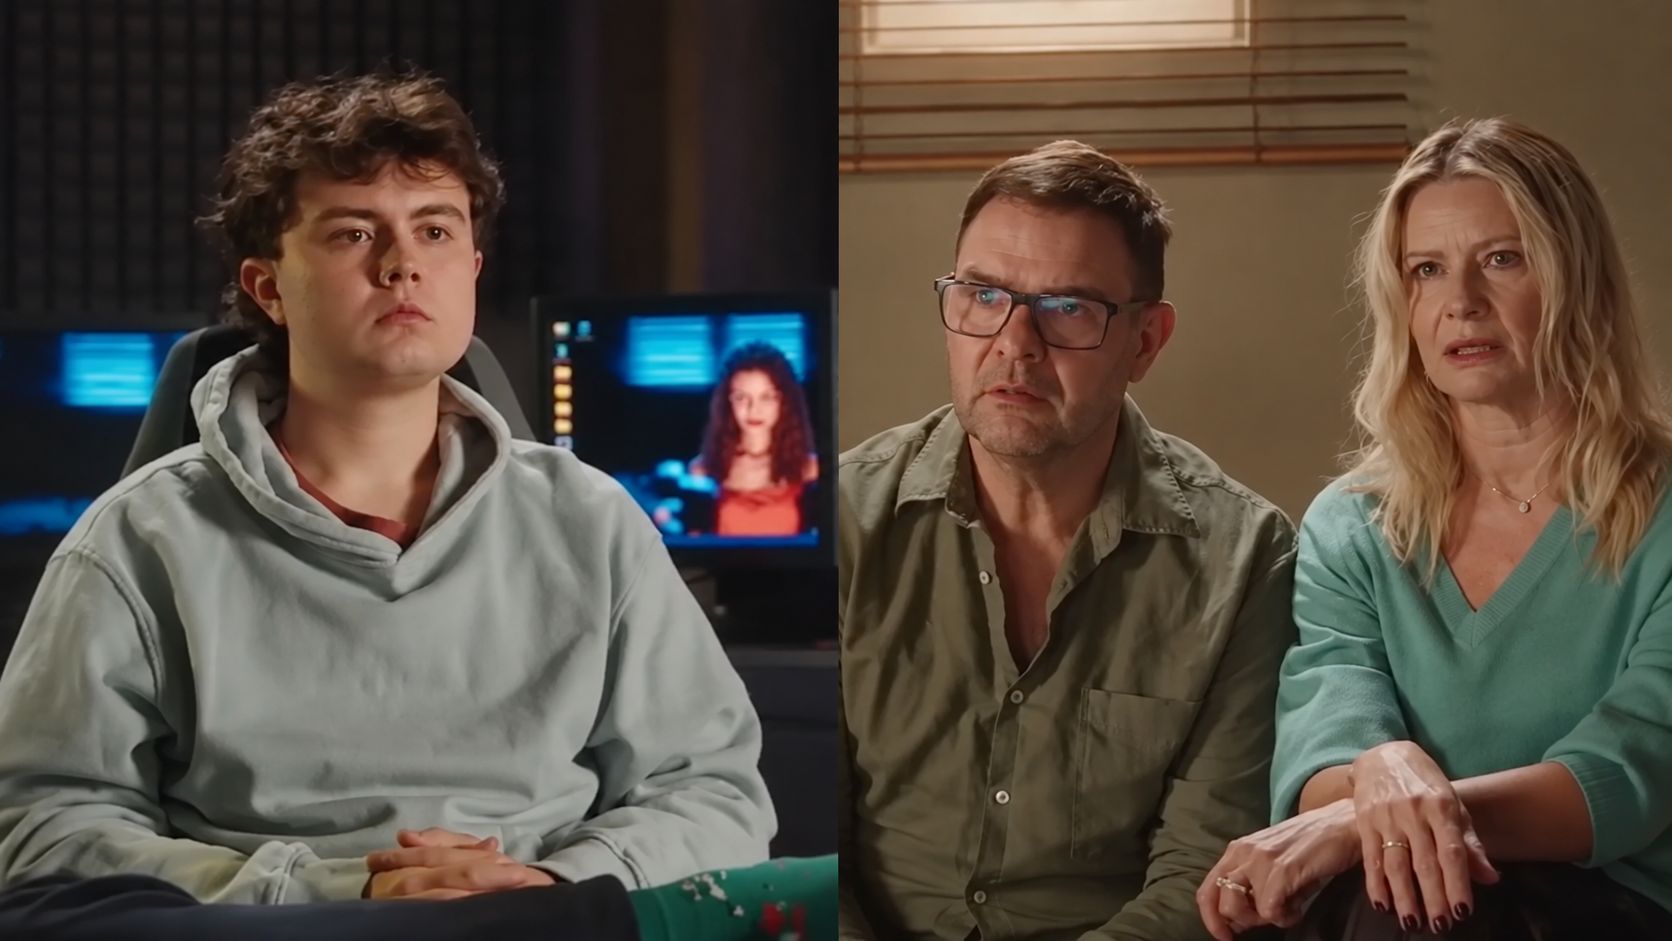
Kacperek z "Rodzinki.pl " zarobił 2 mln. W prawdziwym życiu 7 na 10 traci
Telewizja publiczna ma w misji edukację, ale w "Rodzince.pl " postawiła na efekt. Serialowy Kacperek chwali się rodzicom, że zarobił na daytradingu 2 mln zł, a ci boją się tylko, że syn trafi za kratki. O ryzyku nie pada ani słowo, choć według KNF siedmiu na dziesięciu takich graczy traci pieniądze. Ekspert ostrzega, że młodzi widzowie mogą za to słono zapłacić.
#ekonomia #gielda #stonks #tvp #justdoit #rodzinkapl #daytrading

Jak odziedziczył mózg po Karolaku to nic dziwnego, że jest w topce intelektualnej. Chłopak po prostu rozgryzł system bo widzi 10 ruchów do przodu
Ekspert ostrzega, że młodzi widzowie mogą za to słono zapłacić.
Młodzi widzowie są bezpieczni bo nie oglądają rodzinki.pl
@ktostamktostam Nie wiem czy młodzi faktycznie nie oglądają, ale jak to psia krew jest, że 15 lat temu produkowali to badziewie, a tutaj czytam, że ten serial nadal jest produkowany? Kto to ogląda i kogo to bawi? Naprawdę jestem ciekaw tego fenomenu, bo przy tym serialu polskie kabarety stają się kulturą wysoką. Nie bagatelizowałbym jakiejkolwiek grupy oglądającej to badziewie, bo skoro od lat kilka milionów Polaków wydaje setki milionów na reklamowane leki czy zostawia pieniądze po Bocianach i innych Vivusach to jakiś procent może się skusić na daytrading, nie mając zielonego pojęcia, czym ono jest.

@Deykun widzę że XTB juz nie tylko płaci nawet gówno youtuberom ale nawet wpierdala modę na trading do seriali ( ͡~ ͜ʖ ͡°)
Zaloguj się aby komentować
#gielda cz. 4 mojego słowotoku o algotradingu, dzisiaj chciałem podważyć te głupoty które wypisuje - przecież nic nie wspomniałem o ekonomi, gospodarce, geopolityce bankach centralnych żydach, cenie do zysku, marży, nowych technologiach itd A od tego zależy giełda/ wyceny. A skoro opieram swój trading na cenach (nie napisałem tego wprost i jak zwykle to zależy, ale w 99.9% czasu algotrading opieram na cenie) to pomijam wszystko pozostałe.
W końcu pojawia sie pytanie "Czy to już jest w cenach" (ta podwyżka stóp procentowych, rakieta która spadła 30 sekund temu na Iran, problem ze spłatą obligacji przez Oracle). Odpowiedź to oczywiście TAK, wszystko jest w cenach*. I skoro wszystko jest w cenach to możemy, a nie przepraszam, musimy zignorować wszystko inne i opierać sie na cenie danego instrumentu. Wszystko inne to tylko szum informacyjny który nam, zwykłym śmiertelnikom przeszkadza a nie pomaga.
W duchu podważania - skoro zachęcam do sprawdzenia wyższości indeksu sp500 nad każdą strategią to po co sie zajmować algotradingiem? Jest alfa do znalezienia szczegolnie polacy mieliśmy łatwo. Np. zastosowanie strategi momentum na indeksie WIG przez ostatnie 5 lat pozwalało pobić sp500. Dodajmy do tego zrealizowanie tego przy pomocy IKE/IKZE i można było wykręcać i 30% rocznie już na realnym koncie. Takie nieefektywności trafiają sie na mniejszych rynkach, tylko fajnie sie bije sp500 a co jak sp wejdzie w besse? To rynki nierozwinięte sie zwiną podwójnie. Myslę, że powinniśmy sobie stawiać realne cele i osiąganie zwrotu porównywalnego do sp500 ale przy jeszcze większym zdywersyfikowaniu jest osiągalne dla nas. Posiadając mały kapitał możemy z sukcesem znajdować alfy na nieoczywistych rynkach jak ta Polska np. Dodajmy do tego dywersyfikację na typy czyli nie same akcje a surowce obligacje i jakies pochodne innych pozwoli sie zabezpieczać przed bessą na rynkach akcji. Wgl dywersyfikacja to darmowa alpha, już to pisałem chyba.
*wszystko jest w cenach zaczynając od dużych rynków np. ropa, obligacje i im niżej schodzimy tym wycena sie opóźnia. CZASAMI na spółkach z WIG80 widać ruch na cenie 5 minut po wypuszczeniu espi. Widziałem coś takiego raz, więc na pewno występuje częściej, jeszcze nie testowałem tego. Tylko płynność na takich spółkach jest mała. Dla naszych rozważań śmiało można przyjąć że wszystko jest w cenach
Brzmi jak bardzo poważny temat, a sposób w jaki go opisujesz jest bardzo konwersacyjny. Do tego są literówki. I wplatasz też dużo żargonu do tekstu, który wydaje się być kierowany do średniozaawansowanych.
Przez to, że ma to taką konwersacyjną formę trochę trudno to zrozumieć i na koniec nie jestem pewien jakie są najważniejsze rzeczy, które chciałeś przekazać. Wygląda to trochę jak taki data dump myśli na dany temat, sterowany trochę w trakcie.
Co by było gdybyś zaczął od planu tego co chcesz przekazać, zrobił wstęp, rozwinięcie i zakończenie. A potem, wiedząc, że ludzie mają ograniczoną uwagę, spróbował usunąć ile się da zostawiając samo gęste?
@Legendary_Weaponsmith Dzięki za odpowiedź, na pewno spis treści by sie przydał. Obawiam sie, że to przekracza moje możliwości - formuła jest wybrana też trochę specjalnie a wszystko co piszesz to prawda, mam nadzieję że mimo to coś z tego można wynieść
@kuite22 co ty, praktyka czyni mistrza.
Piszesz co mniej więcej tam chcesz - krok pierwszy.
Krok drugi - robisz ostateczną listę i ew. grupujesz rzeczy.
Krok trzeci, piszesz właściwy post - to od czego teraz zacząłeś.
I ostatni krok, przeglądasz co napisałeś. Szukasz literówek i rzeczy nie potrzebnych, a takich, które raczej niepotrzebnie komplikują.
Ja koniec czytasz jeszcze raz ostateczną wersję i cyk, gotowe.
Ernest Hemingway mawiał, że nie ma nic chujowszego niż pierwsza wersja jakiegoś tekstu.
Zaloguj się aby komentować
a jak juz tam jestem przy kąkuterze. Tu sa milionerzy z #gielda ?
@User_buzzer my milionerzy mamy prywatny tag, A dla plebsu jest #gielda.

@Legendary_Weaponsmith Potwierdzam. Jestem tym tagiem.
@parabole bartek daje zaproszenia, trzeba mu na priv wysłać screen z konta
będą znaki
Czyli tak choroba dotarła i tutaj.
Zaloguj się aby komentować
#gielda dzień 3ci wprowadzenia do algotradingu, miałem coś napisać o optymalizowaniu strategi. Najpierw odpowiem sobie na pytanie, czy WARTO optymalizować strategie. Ale najpierw trzeba sobie odpowiedzieć, JAK powstaje strategia (znowu są 2 główne nurty). 1 nurt - Więc trader widzi nieefektywność/exploit na rynku i koduje sobie sekwencję kroków jak to wykorzystać. Rozpatrzmy 2 casy a) strategia z 1 parametrem typu if A then B oraz b) strategia z 4 parametrami if A or (B and C) and D then E .
I teraz jeśli trader zakodował strategie a) która na 1 backtest failuje, to czy faktycznie warto optymalizować strategię? Nie, bo już na etapie POC ten exploit powinien wystąpić, a samo adjustowanie parametru to mieszanie zupy na nieświeżych składnikach. Chyba sam widzisz, że jeśli trader zakodował if A then B, np. jeśli spółka spadnie 2% to następnego dnia ją kup TO jeśli te nasze A czyli 2% nie daje przewagi, to sama koncepcja jest zła. A co jak mamy 4 parametry, czy tam 150? Optymalizowanie pramaterów powoduje overfit na dany zestaw danych na których pracujesz, może tak zoptymalizowana strategia działać ale jak ją puścisz na danych jakie nie widziała to zachowa sie inaczej. A ty znowu ją zoptymalizujesz i znowu puścisz na nowe dane i to znowu sfailuje.
Jest jeszcze 2 nurt, czyli nie wychodzisz od exploita jaki widzisz a rzucasz kilka parametrów do strategi momentum/mean reversion/ wheel i innych znanych i optymalizujesz to iterując backtest (mam nadzieję, że in and out of sample data jest zachowane). No, można i tak ale równie dobrze możesz kopać btc bez żadnego poola albo puszczać kupon w totka - takie same szanse. Dlatego że to jest najprostsze i to jest pokrywane przez fundy które testują takie rzeczy hurtowo.
Ogólnie to strategia to wąskie gardło każdego systemu tradingowego. Jest kilka znanych strategi które minimalnie pozwalają pobić sp500 jeśli poprawnie wszystko zrobisz. Tworzenie samemu strategi polecam jak masz te phd z matmy, wcześniej to nie ma sensu
@kuite22 jak się ma długiej perspektywie, takiej powiedzmy 10-15+ lat takie dłubanie i kombinowanie do pasywnego inwestowania DCA w jakiegoś taniego ETFa typu all world?
@FoxtrotLima imo nie ma sensu, chyba że sprawia Ci to przyjemność. A i tak takie dłubanie jest lepsze niż "trading" co uprawia większość
@kuite22 tak jak myślałem. Zabawa na małej części portfela.
Zaloguj się aby komentować
$OMEX Odyssey Marine Exploration, Inc. (OMEX) Stock Price, News, Quote & History - Yahoo Finance
za jakis czas podam wiecej szczegolow, ale na ten moment podaje tylko to co jest publicznie wiadome - https://oceanographicmagazine.com/news/billion-dollar-mining-merger-targets-oceans-most-biodiverse-stretch/
nie namawiam, ale wiecie
#gielda #inwestycje
bartek będzie shortował i szuka frajerów do nabicia ceny ( ͡° ͜ʖ ͡°)
zamieniłem wkurwiającą czerwoną pozycję na omexa, jak już nagoniłeś frajerów to możesz schodzić z haka XD

@bartek555 no zobaczymy co z tego wyjdzie. Żebym tylko córce nie musiał tłumaczyć, że pieniążki się skończyły bo tatuś jakiegoś majtka ze statku posłuchał. 😅
Zaloguj się aby komentować
#gielda dobra takie piękne przyjęciem to jedziemy dalej z algosami. Na pewno wielu z was zbudowało podstawowy systemik od wczoraj i teraz dlaczego wasze strategie robią po 30% na papierze? Zakładam że używacie poprawnego silnika np. cerbero.
1. punkt był wczoraj, dzisiaj 2.
Żeby poprawnie przetestować strategię musimy zaadresować kilka rzeczy: a) survivorship Bias (Błąd przeżywalności, bierz aktualną listę notować uniwersum np. tego sp500, a nie dzisiejszą. Czyli nie tradujesz nvidi w roku 2006 bo ona do sp500 wkroczyła znacznie później). Jest to właściwie najważniejsze urealnienie, właśnie twoje sharpe spadło poniżej 1. To zbijamy dalej - dodaj b) płynność (Slippage) - tutaj można do tego podejść w różny sposób, zależy czy twoja strategia patrzy na 1Day czy niższe interwały. c) koszty tranzakcyjne i podatki
Właśnie twoja strategia przegrała z sp500, co dalej? Można zwiększyć universum - tradujemy np. 1k największych spółek a wciąz walczymy z sp500. Jest to jedyne "darmowe" zwiększanie alphy, ale to spowoduje z kolei inne problemy. Jutro może napisze o strategiach i jak je otymalizować, zostawiam was z tym. Zapewne znowu zaimplementujecie to co opisałem w kilka godzin i wrócicie do książek @Blackhorn
Zaloguj się aby komentować

#gielda a co jeśli każdy czeka na rajd na micronie po wynikach a tak naprawdę to nie będzie?
@HamsKloss w aktualnej sytuacji w branży AI moim zdaniem temar nie do przewidzenia. Zresztą ogilnie jak cała giełda za czasów orangutana
@BurczekStefuha no niestety, nikt nic nie wie, rynki jak zwykle mało racjonalne
@HamsKloss cały sektor AI stoi pod znakiem zapytania, nie chodzi nawet o same inwestycje, ale ich wartość. jeśli capexy spadną o kilka miliardów dolarów to indeksy spółek z sektora polecą trochę
Zaloguj się aby komentować
#gielda
Co na grzale?
@5tgbnhy6 xD
Zaloguj się aby komentować
#gielda trochę zaspamuje xD ale co tam - zastanawiam się nad wywaleniem KRUKa z portfela w związku z niedługim (ale prawdopodobnym) wyrzuceniem go z WIG20, tylko pytanie czy faktycznie jest to już w cenie czy będzie jeszcze gorzej? trzymam te gówno już rok i mam -8% (doliczając dywidendy będzie 60 zł na plusie xD)
@HamsKloss Panie, jutro Trump z Xi ogłoszą że jest cudownie na świecie i wszystko będzie na zielono, zaufaj mi mordo
wpis nie zawiera elementów doradztwa inwestycyjnego
@bojowonastawionaowca nie wiem czy mają moc żeby ruszyć KRUKa do góry
@HamsKloss ja tam nie wiem, póki co czekam na początek przyszłego roku i na OKI żeby wrzucić coś więcej na polską giełdę

@HamsKloss ja Kruka wyjebałem kilka miesięcy temu, bo też mnie wkurzał. ale nie uważam, aby to była zła spółka i myślę, że może fajnie defensywnie uzupełniać portfel. po prostu wolałem coś bardziej agresywnego
@BoJaProszePaniMamTuPrimaSorta ja ją trzymam półtora roku i mam włożone 17 koła, ja rozumiem defensywne spółki ale w trakcie takiej hossy nie urosnąć w ogóle (+60 zł wliczając dywidendy) to słaby deal i jak po następnych wynikach nie urośnie to chyba wyrzucam to w pizdu
@HamsKloss właśnie patrząc na ich biznes to myślę że mogą się lepiej zachowywać w czasie stagnacji lub bessy.
Też siedzę na Kruku i nie wiem co z nim robić. Będę musiał jakieś analizy poczytać, póki co mam chyba -10%, na szczęście inne pozycje mocno ciągną portfel do góry, więc nie ma paniki. Ale ta spółka to jest dla cierpliwych definitywnie.
Zaloguj się aby komentować

@HamsKloss twój portfel je ogranicza. Wypuść je, zobaczysz dzienne +20%
@plemnik_w_piwie no właśnie tylko to mnie wstrzymuje przed sprzedażą
Zaloguj się aby komentować