Dobra, zapisuje się do tego PPK. Trochę żałuję że cztery lata temu złożyłem rezygnację... no ale człowiek stracił zaufanie do polityków całkowicie i tak to jest właśnie.
Gdybyście pracowali za minimalną (3500 brutto), to odkładacie miesięcznie na ZUS 342 zł. Zaokrąglamy do 350.
Średnia stopa zwrotu z S&P500 (amerykańska giełda w uproszczeniu ) to historycznie ok. 11%. Ach, walić to, tnijmy to na pół, niech wyjdzie nawet 5.5% rocznie
Zakładamy, że pracujemy sobie 40 lat za tą minimalną, niech ona nie rośnie, obcięliśmy połowę zysków, inflacji nie bierzemy pod uwagę. Miesięcznie w "giełdę" wrzucamy 350 zł zamiast w ZUS.
Po 40 latach pracy mamy 509 tysięcy złotych. Przeciętny facet żyje 72 lata w PL, skończyliśmy pracę w wieku 65 lat jak PIS nakazał. Zostaje nam 7 lat życia
A teraz, ile się dostanie emerytury jak się będzie pracowało za najniższą przez 40 lat?
Pamiętajcie, że to minimalna pensja i 350 zł miesięcznie
Fajnie, nie? Tylko niestety trzeba dotować jednostki bezproduktywne, wyciągające z systemu więcej pieniędzy i dłużej żyjące na emeryturze, a także starsze pokolenia, także nara frajerzy
Urodzili się w czasach, kiedy nikt nie musiał się martwić o brak pracy, czasach rozwoju kraju - nas skazują na brak pracy, regres gospodarki;
”Czy się stoi czy się leży…” - znacie to? Spróbujcie tak podchodzić do roboty dzisiaj jak oni to długo nie popracujecie;
W czasach Gierka by żyć jeszcze lepiej zadłużyli przyszłe pokolenia na ciężkie pieniądze. Mieszkania w centrach wojewódzkich potem powykupowali za bezcen - nam mówią, żebyśmy brali kredyty na całe życie, by kupić podobne co oni mieszkanie zapłacisz pół milina - oni zadłużali swoje dzieci na swoje mieszkania, którym dzisiaj dokładają dodatkowy kredyt;
Na swoje emerytury odprowadzali grosze - dzisiaj pobierają je wyższe niż ich ówczesne zarobki + różne nastki będące zwykłym rozbojem, złodziejstwem pieniędzy swoich pracujących dzieci i wnuków;
Mają gdzieś młodych i ich problemy - liczy się tylko ich dej, dej więcej - potem głupio się pytają kiedy doczekają się wnuków, prawnuków;
Drenują służbę zdrowia ile wlezie chodząc dla sportu po lekarzach, my musimy leczyć się prywatnie mimo coraz większych składek bo nie możemy tyle czekać w kolejce co oni - musimy być sprawni w pracy;
A teraz najlepsze - wychowali się często bez dziadków i rodziców bo ci oddali swoje życie by oni mówili w języku polskim, byli Polakami w swoim kraju. Co dzisiaj można od nich usłyszeć? Jak ci się nie podoba to wyjedz z kraju, tam ci będzie lepiej. (Chyba nie muszę wspominać, że zazwyczaj dzieci Polaków za granicą tam urodzone nie nie czują się już Polakami).
Dzisiejsza Polska ma twarz emerytki (bo ich jest najwiecej) pokazującej młodym środkowy palec.
@Wyrocznia tak tak, wszyscy starzy ludzie są źli i mają wszystko gdzieś. Za to młodzi polacy, włącznie z tobą to kwiat tego narodu i tak im mocno zależy, tak by chcieli, wszyscy tacy mądrzy, no k⁎⁎wa, tacy idealni, że nie ma się do czego przyczepić. Myślałem, że przez przypadek wbiłem na r/poland xDDD
@Quake ale to przyzwolenie juz jest. ten caly wykopowy mem „stare baby j⁎⁎ac prądem” to taki psyop lewicowych troli wlasnie do normalizowania tego. robia nam tak jka na zachodzie, gdzie nie ma zadnego szacunku do starszych.
Nikim bardziej nie gardzę jak emerytami w tym kraju. Roszczeniowa i egoistyczna, komusza tłuszcza chcąca więcej i więcej. Gówno odłożyłeś komuchu jeden z drugim i gowno ci się należy.
Kupiłem ETF-a, czyli moja inwestycja na emeryturę (IKE)
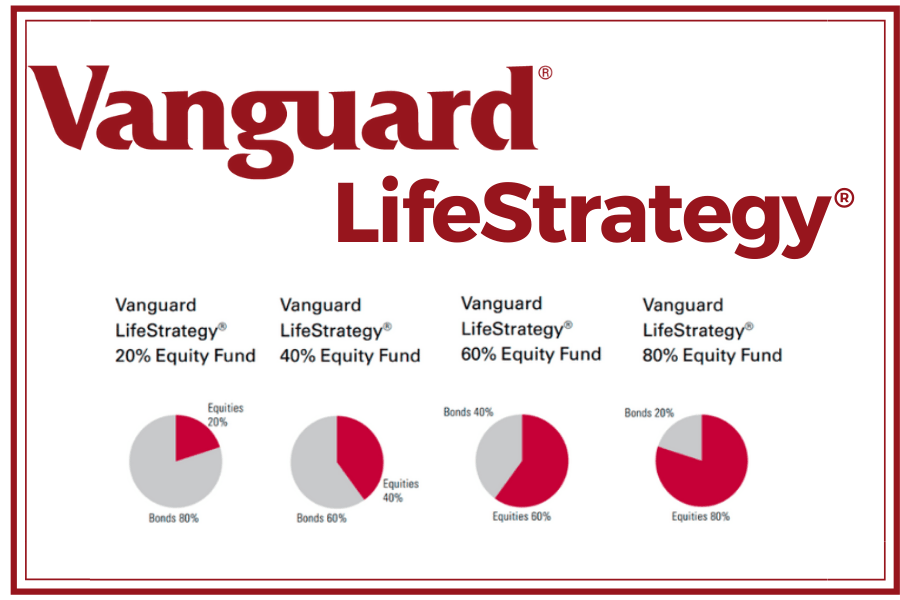
Hej, jakiś czas temu pytałem się Was o rady odnośnie inwestowania w ETFy (w kontekście oszczędzania na emeryturę). Wreszcie po dwóch miesiącach researchu — słuchania podcastów i czytania artykułów, ostatecznie dokonałem pierwszego zakupu ETF-a - Vanguard LifeStrategy 80% Equity UCITS ETF Accumulating . Z tej okazji postawiłem napisać małe podsumowanie.
Dlaczego zdecydowałem się inwestować na emeryturę?
Dlatego że nie chcę mieć głodowej emerytury, a właśnie taką według najnowszych prognoz będzie wypłacało mi państwo, gdy dotrwam do 65 lat. Dziś mam 25 lat i uznałem, że jest to już ten moment, by na poważnie zacząć myśleć o swojej przyszłości. Symulacje pokazują, że im wcześniej, tym lepiej. Odkładanie tego na kolejne lata może skutkować gigantyczną różnicą w ostatecznych zyskach.
Dlaczego właśnie ETFy?
Dlatego że jest to najtańsza forma inwestowania pasywnego dla leniwych, a jednocześnie sprawdzona i popularna metoda oszczędzania (zwłaszcza w krajach zachodnich). Całkowita roczna opłata (TER) w przypadku mojego ETFa to 0,25%. Dla porównania, tradycyjne polskie fundusze inwestycyjne pobierają opłaty rzędu 2-3% (nawet 12 razy drożej). Jest to HORRENDALNIE drogo! Mało tego, niektóre z nich pobierają dodatkowe opłaty w przypadku gdy indeksy, w które inwestują, radzą sobie zbyt dobrze. Wtedy część z nadwyżki jest zabierana przez fundusz. Masakra... Dlatego właśnie warto rzucić okiem na alternatywę, jaką są ETFy.
Dlaczego IKE?
Bo się opłaca. Po prostu. Dzięki IKE mogę normalnie zarządzać swoimi aktywami tak jakbym inwestował w zwykły sposób. Jeśli nie ruszę tych pieniędzy do 60 roku życia, to nie zapłacę podatku Belki (19%). A jeśli ruszę, to wtedy zapłacę. Proste? Proste. Nic na tym nie tracę, a mogę tylko zyskać. Część ludzi boi się że IKE powtórzy los OFE. Bzdura. IKE ma zupełnie inną formę prawną. Środki tam zgromadzone są przez cały czas moją własnością i państwo nie ma do nich żadnego prawa.
Dlaczego Vanguard LifeStrategy 80%?
Po pierwsze — automatyczny rebalancing. Produkt ten inwestuje w 80% akcje oraz w 20% obligacje i nie trzeba niczego ręcznie sprzedawać / dokupywać, by utrzymać te proporcje. Vanguard robi to za mnie.
Po drugie — dywersyfikacja. Geograficznie — połowa aktywów to USA, druga połowa — reszta świata. Walutowo — trochę euro, trochę dolara, trochę innych walut. Wszystko fajnie zrównoważone.
Po trzecie — opłacalność i prostota. Z racji, że na początku będę raczej dokonywał wpłat na IKE za mniejsze kwoty, to nie opłaca mi się kupować wielu osobnych ETFów, bo prowizja domu maklerskiego (0,29% - minimum 19 zł). Jeden większy zakup jednego ETFa na początek wystarczy.
Też chcę ogarnąć temat IKE/IKZE i ETFów! Co czytać / oglądać / słuchać?
Polecam przede wszystkim 3 źródła - Marcin Iwuć, Inwestomat i System Trader - dokładnie w tej kolejności. Ich treści dostępne są w formie podcastów, filmów, jak i artykułów. Mnóstwo konkretnej wiedzy i solidna dawka informacji.