linek
Praktykant
Papa #wykop . Cześć #emigracjazwykop
Cześć #gielda #nieruchomosci #oszczedzanie

Papa #wykop . Cześć #emigracjazwykop
Cześć #gielda #nieruchomosci #oszczedzanie
Zaloguj się aby komentować

Chciałbym odkładać kasę przez okres 2-4 lat. Załóżmy, że co miesiąc mógłbym odłożyć 10k.
Jaki jest bezpieczny i optymalny sposób na odkładanie tego?
Obecnie w banku mam konto oszczędnościowe na nowe środki przez 3 miesiące 8%. Tylko wychodzi mi tak, że załóżmy dołączam do promocji na początku stycznia, wpłacam 10k(10k), potem w lutym 10k(20k) i w marcu 10k(30k), kończy się promocja i do kolejnej mogę dołączyć jakoś w połowie kwietnia albo w maju (czyli około miesiąc kasę trzymam na zwykłym koncie bez %). Potem dołączam w maju do kolejnej edycji promocji i dalej liczą się tylko nowe środki, czyli na 99% będzie uwzględniane tylko to powyżej 30k, czyli jak w maju wpłacę 60k, to 8% mam na 30k.
Żeby rozwiązać ten problem, myślałem żeby kasę trzymać przez 3 miesiące na koncie oszczędnościowym w banku A, później założyć konto oszczędnościowe w banku B i przez 3 miesiące tam trzymać kasę. Potem wrócić z kasą do banku A i tak w kółko XD Tylko przy większych kwotach, takie przesyłanie kasy może być problematyczne, np. mając 300k i co 3 miesiące to słać z banku do banku XD
Ewentualnie trzymać kasę na koncie oszczędnościowym przez 3 miesiące, potem na 2-3 miesiące wpłacić na lokatę i potem dalej na konto oszczędnościowe.
#finanse #oszczedzanie #pieniadze #banki

@HmmJakiWybracNick zainwestuj w siebie, zdrowie, zęby, języki obce, języki programowania , jakieś hobby które przerodzi się może w formę dorabiania.
@Papajak_Watykaniak @Nebthtet
Wiem, że tracę odkładając. Najbardziej sobie to uzmysłowiłem, jak zacząłem wrzucać kasę na konto oszczędnościowe i na koniec miesiąca dostałem np. 150zł i od razu myśl, że inflacja zjada mi sporo więcej.
Muszę poczytać o tych obligacjach, bo już kilka razy ktoś o tym wspominał w internetach, a nigdy nie zgłębiłem tematu.
O odkładaniu w innej walucie też myślałem. Tylko co jest bardziej opłacalne? Trzymanie kasy w usd/eur, czy pln na koncie oszczędnościowym? Mógłbym teoretycznie dzielić oszczędności i proporcjonalnie odkładać w usd/eur/pln po 33%.
@S2k0 Sam cel odkładania, to ewentualna budowa niewielkiego domku, ale jest to na razie dość nieprzemyślana sprawa i musi dojrzeć, żebym stwierdził, że na pewno to dobry pomysł. Więc inwestycja w siebie odpada, bo zakładam że za kilka lat fajnie byłoby mieć jakąś kwotę pieniędzy.
@senpai Kryptowaluty odpadają, bawiłem się kiedyś malutkimi kwotami, żeby sprawdzić i moim zdaniem krypto jest tak bardzo niestabilne, że nigdy nie wrzuciłbym tam jakiejś większej kasy. A dodatkowo uważam, że większość to scam.

@HmmJakiWybracNick pamiętaj, że waluty to też ryzyko! Tu też możesz utopić, bo nie przewidzisz jak doskonale ostatni rok pokazał nawet kuriozalnych wydarzeń.
Zaloguj się aby komentować

I to jest właśnie powód, dlaczego w 2023 PiS być może przerżnie wybory. Bez wyborców umiarkowanych nie da się utrzymać władzy #gospodarka #inflacja #polityka #oszczedzanie


@Miedzyzdroje2005 no oczywiście, nie płacą nawet podatku dochodowego, ani ZUS. Dodatkowo zrównali ich emerytury z tymi z ZUS. Wiedzą, że pis ich nie ruszy.

@Miedzyzdroje2005 Konfa i 2050 im zabiera tradycyjnych wyborców. A z każdym dniem ubywa 2 tysiące emerytów. Młodzi emeryci już nie są tak pisowi jak roczniki lvl 80.
@lavinka może coś na centrum lub centroprawicy powstanie, tak jak Nowoczesna nagle w 2015 roku i trochę wyborców odbierze. Na PSL i dawną partię Gowina bym nie liczył. Hołownia to wielka zagadka. Konfa? Oni mają spory problem sami ze sobą...
Zaloguj się aby komentować

Nie ma co się oszukiwać. Większość polskich obywateli nie ma wystarczającego majątku netto aby zapewnić sobie bezstresowe życie na emeryturze. Kapitał zebrany w I i II filarze polskiego systemu emerytalnego nie będzie w stanie zapewnić zastępowalności wynagrodzenia otrzymywanego przed przejściem na...
Ważne info dla prowadzących własny #biznes #firma !
Tyko do jutra macie czas na skorzystanie z zamrożonych cen #prad , jeśli chcecie załapać się na obniżkę już od 1 grudnia 2022. Trzeba złożyć oświadczenie do swojego dostawcy prądu - najczęściej wzór takiego oświadczenie znajdziecie na stronie dostawcy energii. Nie ma znaczenia to, że macie np. umowę ze stałą ceną 2,00 zł /kWh - zostanie zastosowana obniżka.
Polecam złożyć taki wniosek drogą elektroniczną - np. podpisem elektronicznym, bo unikniecie kolejek. Sprawdzone - działa
Jeśli sami nie macie firmy, to dajcie znać rodzinie i znajomym!
Do 30 listopada 2022 mali i średni przedsiębiorcy (w tym firmy jednoosobowe) oraz szkoły, szpitale, spółki komunalne, gminy powinni złożyć oświadczenie swoim dostawcom prądu o korzystaniu z maksymalnej ceny prądu 785 zł/MWh, czyli 79 groszy/kWh. Jeżeli oświadczenie zostanie złożone do 30 listopada maksymalne ceny będą stosowane od 1 grudnia. Oświadczenia złożone po 30 listopada skutkują tym, że cena maksymalna zacznie obowiązywać od miesiąca następującego po miesiącu, w którym złożono oświadczenie.


@naziduP a później będzie jak w elektromarketach na black friday. Cena spadnie

@naziduP przegapiłbym! Dziękuję za przypomnienie

@zero no niektórzy ciągle uważają że jak inflacja spadnie to ceny wrócą do poprzedniego poziomu
Tu jest jeszcze gorzej bo ceny energii reguluje rząd przez spółki państwowe. Tu po prostu musi być drogo
Zaloguj się aby komentować

Oszczędzanie pieniędzy przy tak wysokiej inflacji nie ma sensu - mam na myśli konta oszczędnościowe i lokaty.
Zaloguj się aby komentować

Gdybym przez cały miesiąc wydawał pieniądze w takim samym stopniu jak pod koniec miesiąca to bym oszczędzał 60% pensji miesięcznie

@Jira Możesz zostawiać kartę w domu i mieć tylko określoną kwotę do wydania w gotówce w tygodniu. Ale pokusa może być zbyt duża

Ja pewnie bym zaoszczędził podobnie, z tym, że w pierwszym tygodniu miesiąca płacę za prąd, czynsz za mieszkanie, za żłobek i przedszkolę, za zajęcia dodatkowe dla mnie i moich dzieci i to pewnie z 30% moich miesięcznych wydatków.
@Jira u mnie odwrotnie, 3/4 miesiąca ostrożniutko, grosz do grosza. Przychodzi ostatni tydzień, mrug, o k⁎⁎wa xD
Zaloguj się aby komentować
@Ryan a te korzysci to gdzie sie sprawdza?
@Miszcz_Joda na stronie www klikasz w ludzika w prawym górnym rogu -> konto -> moje konto. Te „korzyści” nie uwzględniają ile zapłaciło się za smarta. Dlatego kwoty są zawyżone. Nie wiem, czy po każdym „smarcie” się zeruje, czy licznik jedzie dalej. Nie wiem też ile ludzie kupują na allegro, że takie kwoty im wychodzą. W lutym pierwszy raz wykupiłem, bo nigdy wcześniej nie kupowałem aż tyle rzeczy. Dobiłem do 400 zł, robiąc zakupy dla siebie, siostry, rodziców i sąsiada xD

Czyli, że powinienem zacząć się ograniczać w zakupach?

Zaloguj się aby komentować

Jak skuteczne oszczędzać pieniądze
Rozsądne zarządzanie swoimi finansami to wbrew pozorą nie taka łatwa sprawa. Niestety duża część Polaków nie ma świadomości gdzie i w jakich okolicznościach uciekają nam każda zarobiona złotówka.
Jak rozsądnie i skutecznie oszczędzać
W artykule
https://olgierdkubiscik.com/jak-skutecznie-oszczedzac-pieniadze-cz-1/

Zaloguj się aby komentować

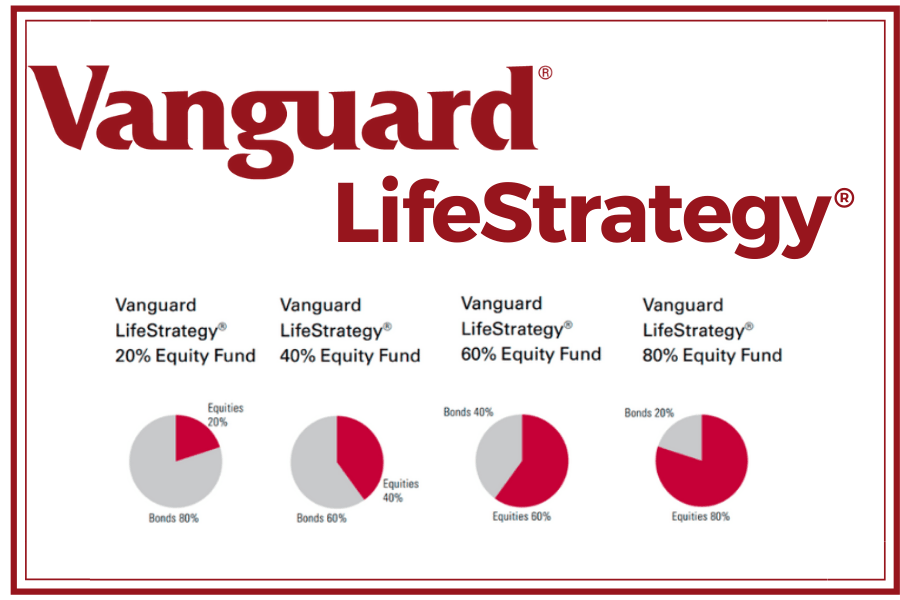
Kupiłem ETF-a, czyli moja inwestycja na emeryturę (IKE)
Hej, jakiś czas temu pytałem się Was o rady odnośnie inwestowania w ETFy (w kontekście oszczędzania na emeryturę). Wreszcie po dwóch miesiącach researchu — słuchania podcastów i czytania artykułów, ostatecznie dokonałem pierwszego zakupu ETF-a -
Dlatego że nie chcę mieć głodowej emerytury, a właśnie taką według najnowszych prognoz będzie wypłacało mi państwo, gdy dotrwam do 65 lat. Dziś mam 25 lat i uznałem, że jest to już ten moment, by na poważnie zacząć myśleć o swojej przyszłości. Symulacje pokazują, że im wcześniej, tym lepiej. Odkładanie tego na kolejne lata może skutkować gigantyczną różnicą w ostatecznych zyskach.
Dlatego że jest to najtańsza forma inwestowania pasywnego dla leniwych, a jednocześnie sprawdzona i popularna metoda oszczędzania (zwłaszcza w krajach zachodnich). Całkowita roczna opłata (TER) w przypadku mojego ETFa to 0,25%. Dla porównania, tradycyjne polskie fundusze inwestycyjne pobierają opłaty rzędu 2-3% (nawet 12 razy drożej).
Bo się opłaca. Po prostu. Dzięki IKE mogę normalnie zarządzać swoimi aktywami tak jakbym inwestował w zwykły sposób. Jeśli nie ruszę tych pieniędzy do 60 roku życia, to nie zapłacę podatku Belki (19%). A jeśli ruszę, to wtedy zapłacę. Proste? Proste. Nic na tym nie tracę, a mogę tylko zyskać. Część ludzi boi się że IKE powtórzy los OFE. Bzdura. IKE ma zupełnie inną formę prawną. Środki tam zgromadzone są przez cały czas moją własnością i państwo nie ma do nich żadnego prawa.
Po pierwsze — automatyczny rebalancing. Produkt ten inwestuje w 80% akcje oraz w 20% obligacje i nie trzeba niczego ręcznie sprzedawać / dokupywać, by utrzymać te proporcje. Vanguard robi to za mnie.
Po drugie — dywersyfikacja. Geograficznie — połowa aktywów to USA, druga połowa — reszta świata. Walutowo — trochę euro, trochę dolara, trochę innych walut. Wszystko fajnie zrównoważone.
Po trzecie — opłacalność i prostota. Z racji, że na początku będę raczej dokonywał wpłat na IKE za mniejsze kwoty, to nie opłaca mi się kupować wielu osobnych ETFów, bo prowizja domu maklerskiego (0,29% - minimum 19 zł). Jeden większy zakup jednego ETFa na początek wystarczy.
Więcej na temat tego ETFa poczytacie tutaj:
https://inwestomat.eu/vanguard-lifestrategy/
https://systemtrader.pl/jak-inwestowac-przez-etf-prosto-i-tanio-przeswietlam-vanguard-lifestrategy/
BOSSA (Bank Ochrony Środowiska) - bo najtaniej i bogata oferta. Polecam zerknąć na ranking domów maklerskich przygotowany przez Marcina Iwucia.
https://marciniwuc.com/ranking-ike-ikze-2021/
Polecam przede wszystkim 3 źródła -
Jeśli macie jakieś pytania lub chcielibyście sami ogarnąć temat inwestycji emerytalnych, to zapraszam do aktywności w komentarzach.

Dzięki za podzielenie się!
Zaloguj się aby komentować