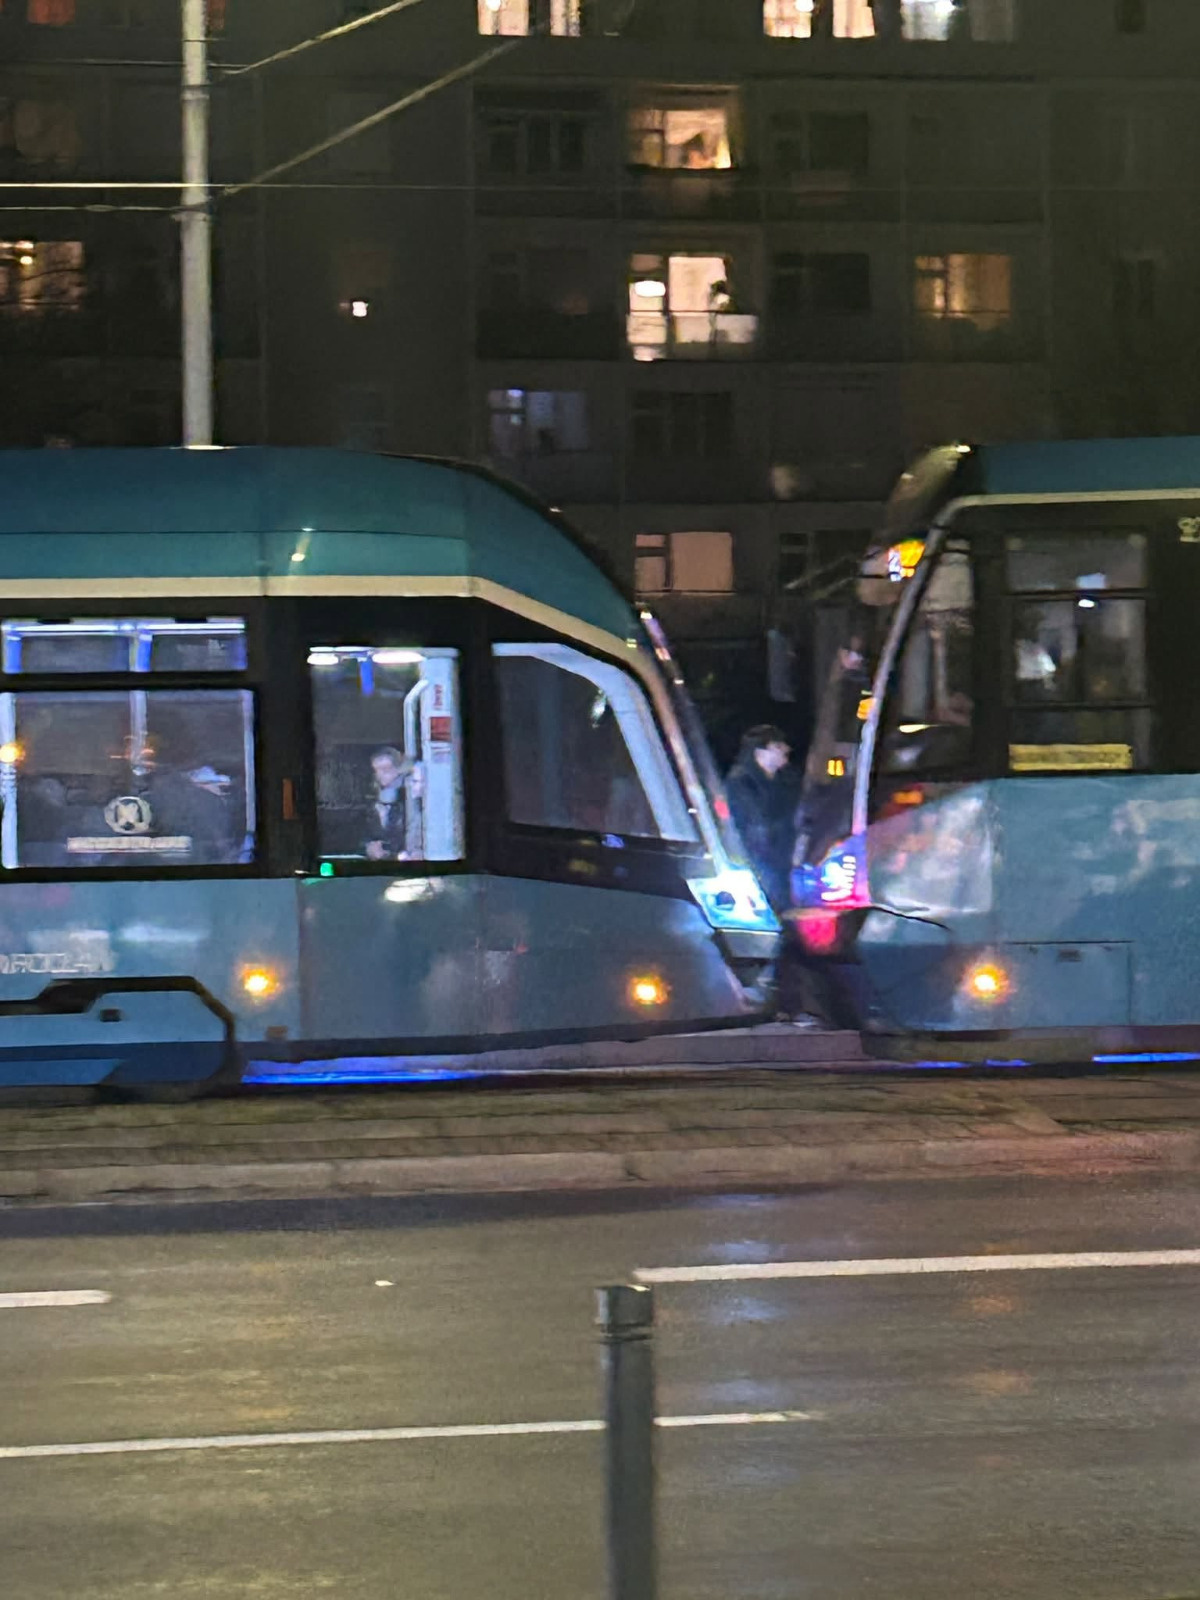
Predator?
#tramwajzwanypozadaniem

@efceka dzień bez wykolejenia dniem straconym
Zaloguj się aby komentować

1993 Mazda MX-6 2.0
Tol jeden z tych wrostów, których bardzo mi szkoda.
#carspotting #wrosty
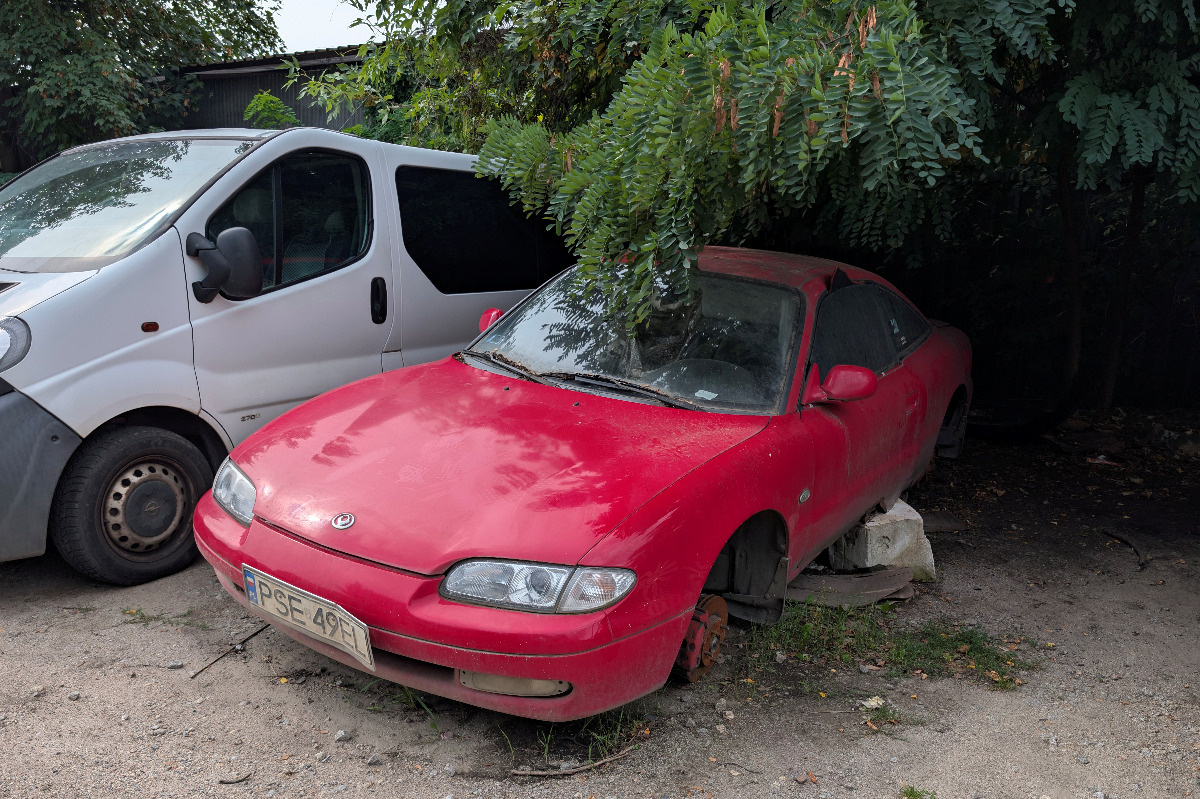

@efceka szkoda auta, ale widać ze progi są już w chmurze..
Zaloguj się aby komentować

Od 21 listopada 2026 nowe przepisy na przejazdach kolejowych pozwolą zatrzymać prawo jazdy na 3 miesiące. Dotyczy to objeżdżania opuszczonych zapór, wjazdu po rozpoczęciu opuszczania zapór, wjazdu na czerwonym sygnale oraz wjazdu na przejazd, gdy po drugiej stronie nie ma miejsca na dalszą jazdę....

Rozważam wzięcie leasingu konsumenckiego, jest mi to jednak trochę obce. Czy kto chciałby podzielić się swoimi doświadczeniami z firmami takimi jak Vehis, Ayvens czy różne banki?
Chodzi mi o to, na co zwrócić uwagę, czym to się różni od użytkowania zwykłego auta (za gotówkę), jakie dodatkowe koszty, itd.
#samochody #leasing #finanse
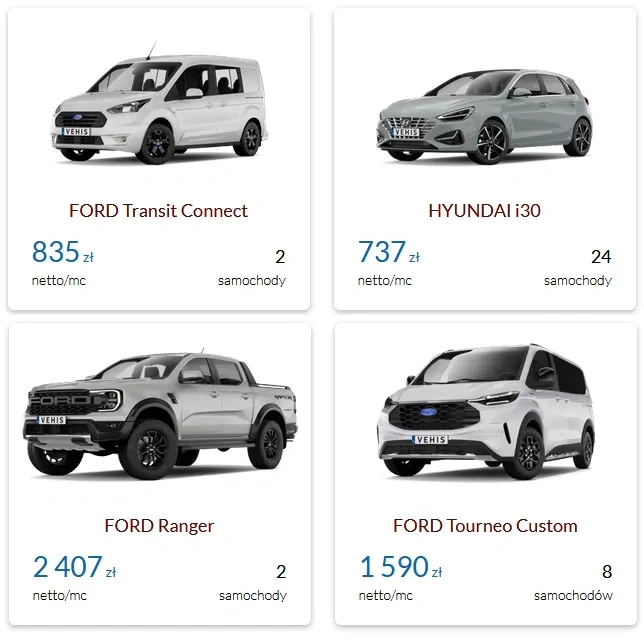
@Vilified w praktyce masz tak, jak gdybyś wypożyczył samochód. Nie jest Twój, masz limity kilometrów, kary umowne za wszystko, chore ceny wykupu, a przy zakończeniu leasingu cię podliczą dodatkowo u rzeczoznawcy za każdą ryskę z którą nie byłeś na aso. Nie mówię już nawet o tym, że do dobrego ubezpieczenia trzeba sporo dopłacić, bo jak ci ukradną albo wejdzie szkoda całkowita, to może ci braknąć z niego hajsu i trzeba dopłacać.
Ogólnie trzeba czytać umowy dogłębnie i jeśli chcesz się dobrze zabezpieczyć i zdjąć niektóre chore ograniczenia (część nie pozwala ci za granicę wyjechać xd), to też kwotę mnożyć możesz X2 w stosunku do tego z oferty.
Leasing konsumencki w tej formie jest lipna opcja. Lepsze będziesz miał czasami z banku, ale to jak ofertę masz lub złapiesz. Na firmę rzecz jasna jest lepiej. Dlatego ja konsumenckiego bym nie brał, tylko ewentualnie zwykły kredyt celowy, albo gotowkowy w banku z autem na własność.

@npnptcn
w praktyce masz tak, jak gdybyś wypożyczył samochód. Nie jest Twój,
tak samo jak w leasingu na firme xD
@tomek-kowalski owszem, jednak to coś innego niż prywatne auto, a bardziej usługa kosztowa i amortyzowana stale. Zasady podobne, ale uciążliwość inna, niż własnego auta

Miałem 4 lata, nowa Corsa w Masterlease. Umowa była z serwisem w cenie, zakres ubezpieczenia mieli obowiązkowo wysoki, ale ceny też w porządku u nich znajdowali. Za granicę bez problemu, tylko zaświadczenie wystawiali za chyba 500 zł na cały okres. Nie wiem jak obecnie, ale wtedy mi się opłacało, samochód nominalnie 83k, rata na początku około 1150, później wzrosła przez stopy procentowe po pandemii. Nie miałem wkładu własnego poza kilkoma tysiącami, a na kredyt na taką kwotę raczej bym się nie załapał. Wykup po 4 latach za 36k (używki były po 60, nowe 110). Ogólnie jestem zadowolony, bo gdybym czekał zbierając na samochód to przy rosnących cenach bym się nie doczekał. Używek nie chciałem, spokój ducha był dla mnie zdecydowanie ważniejszy i zupełnie nic nie musiałem naprawiać przez 4,5 roku jak go miałem. Być może będę brać jeszcze kiedyś samochód w takiej formie.

leasingowałem z 4 lata auto, serwis olejowy filtry miałem w cenie
wiadomo GAP warto sobie dobrać na wypadek "przypadów" ale to nie są jakieś astronomiczne koszty
Przez ten czas jeździłem nowym autem, nic w nim nie robiłem
Potrzebowałem większego auta wiec zdecydowałem się zrobić cesje leasingu i oddać auto do salonu z którego brałem, dali całkiem spoko rynkową cene.
Rysek żadnych nikt nie sprawdzał, dosłownie zerknęli na auto i w środku :)
Wiadomo że +/- trzeba się pilnować wybranych limitów kilometrów, jesli wziąłeś leasing na 15k rocznie a dopisz 25k no to sory :)
Nie miałem żadnych problemów, mimo że zmieniły mi sie plany i zamiast wykupu oddałem auto to i tak wyszedłem ok,
coś jakbym miał wynajem długoterminowy :)
sprawdź też tę opcje, bo wynajem długoterminowy a leasing to co innego wiem, że arval miał spoko opcje swojego czasu
Dla mnie to tez był plus bo daje to taką pewną elastyczność :)
Zaloguj się aby komentować