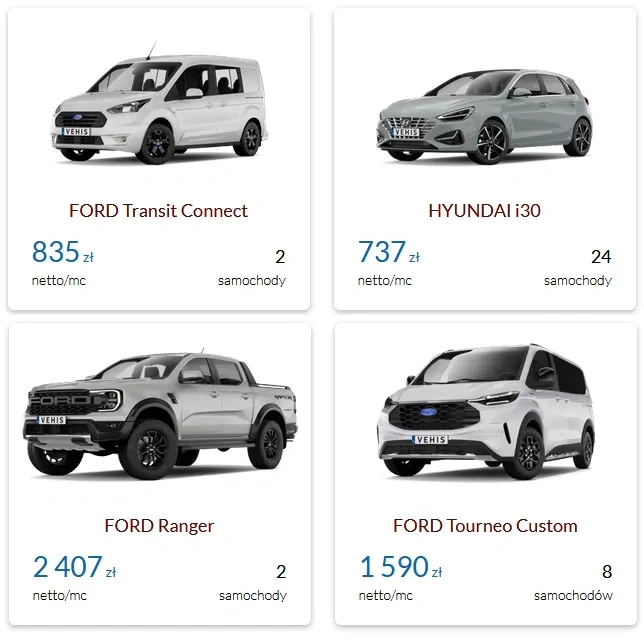
@Vilified w praktyce masz tak, jak gdybyś wypożyczył samochód. Nie jest Twój, masz limity kilometrów, kary umowne za wszystko, chore ceny wykupu, a przy zakończeniu leasingu cię podliczą dodatkowo u rzeczoznawcy za każdą ryskę z którą nie byłeś na aso. Nie mówię już nawet o tym, że do dobrego ubezpieczenia trzeba sporo dopłacić, bo jak ci ukradną albo wejdzie szkoda całkowita, to może ci braknąć z niego hajsu i trzeba dopłacać.
Ogólnie trzeba czytać umowy dogłębnie i jeśli chcesz się dobrze zabezpieczyć i zdjąć niektóre chore ograniczenia (część nie pozwala ci za granicę wyjechać xd), to też kwotę mnożyć możesz X2 w stosunku do tego z oferty.
Leasing konsumencki w tej formie jest lipna opcja. Lepsze będziesz miał czasami z banku, ale to jak ofertę masz lub złapiesz. Na firmę rzecz jasna jest lepiej. Dlatego ja konsumenckiego bym nie brał, tylko ewentualnie zwykły kredyt celowy, albo gotowkowy w banku z autem na własność.